
Fed tăng lãi suất gây áp lực lên USD và tỷ giá USD/VND, thu hẹp dư địa điều hành tiền tệ của Việt Nam. Doanh nghiệp nhập khẩu, vay USD chịu áp lực chi phí; chứng khoán, bất động sản và dòng tiền có thể chịu tác động qua lãi suất và tỷ giá.
Fed tăng lãi suất: Việt Nam chịu tác động ở đâu, ai sẽ thực sự bị ảnh hưởng?
Cục Dự trữ Liên bang Mỹ (Fed) vừa tăng lãi suất thêm 0,25 điểm phần trăm, đưa biên độ lãi suất tham chiếu lên 3,75–4%. Đây là lần tăng đầu tiên của Fed sau hơn 3 năm.
Với Việt Nam, vấn đề không nằm ở việc lãi suất Mỹ tăng thêm 0,25 điểm phần trăm. Điều đáng quan tâm hơn là USD sẽ mạnh đến đâu, tỷ giá USD/VND chịu sức ép thế nào và Ngân hàng Nhà nước còn bao nhiêu dư địa để duy trì mặt bằng lãi suất trong nước ở mức hỗ trợ tăng trưởng.
Nói cách khác, Fed không trực tiếp quyết định lãi suất cho vay tại Việt Nam, nhưng có thể làm thay đổi điều kiện tiền tệ mà Việt Nam phải tính đến.
USD mạnh lên, áp lực đầu tiên nằm ở tỷ giá
Khi lãi suất và lợi suất tài sản bằng USD tăng, đồng bạc xanh có xu hướng hấp dẫn hơn đối với dòng vốn quốc tế. Điều này tạo thêm áp lực lên các đồng tiền khác, trong đó có VND.
Ngay trong ngày 17/9, tỷ giá trung tâm được Ngân hàng Nhà nước công bố ở mức 25.632 đồng/USD, tăng 6 đồng so với ngày trước đó. Tại một số ngân hàng thương mại, giá bán USD đã vượt 26.100 đồng.
Tuy nhiên, không nên hiểu rằng Fed tăng lãi suất đồng nghĩa VND lập tức mất giá mạnh.
Việt Nam hiện vẫn có những yếu tố hỗ trợ tỷ giá như dòng vốn FDI, hoạt động xuất nhập khẩu, nguồn ngoại tệ từ xuất khẩu và kiều hối. Chuyên gia Vietcap cũng cho rằng tác động ngắn hạn lên tỷ giá và lãi suất trong nước có thể chưa quá lớn nếu các yếu tố hỗ trợ VND tiếp tục duy trì.
Điểm cần theo dõi nằm ở thời gian.
Một lần tăng 0,25 điểm phần trăm có thể không tạo ra cú sốc lớn. Nhưng nếu Fed tiếp tục giữ lãi suất cao trong thời gian dài hoặc tiếp tục tăng, chênh lệch lợi suất giữa tài sản bằng USD và VND sẽ trở thành bài toán khó hơn.
Khi đó, áp lực lên tỷ giá có thể kéo dài thay vì chỉ xuất hiện trong vài phiên giao dịch.
Lãi suất Việt Nam chưa chắc tăng ngay, nhưng dư địa điều hành sẽ hẹp hơn
Đây là điểm dễ bị hiểu sai nhất.
Fed tăng lãi suất không có nghĩa Ngân hàng Nhà nước Việt Nam phải lập tức tăng lãi suất điều hành.
Việt Nam vẫn phải cân bằng nhiều mục tiêu cùng lúc: tăng trưởng kinh tế, kiểm soát lạm phát, ổn định tỷ giá và thanh khoản hệ thống ngân hàng.
Nhưng khi USD tăng giá và chênh lệch lãi suất VND - USD thu hẹp, dư địa để Việt Nam nới lỏng tiền tệ sẽ bị ảnh hưởng.
Đây mới là tác động đáng chú ý.
Nếu áp lực tỷ giá tăng mạnh, việc duy trì mặt bằng lãi suất VND quá thấp có thể khiến dòng tiền chuyển dịch sang USD hoặc tạo thêm áp lực lên thị trường ngoại hối.
Trong khi đó, nếu tăng lãi suất trong nước để giữ sức hấp dẫn của VND, chi phí vốn của doanh nghiệp và người vay tiền sẽ tăng.
Việt Nam vì thế đứng trước một bài toán không đơn giản: hỗ trợ tăng trưởng nhưng không được để tỷ giá và lạm phát mất kiểm soát.
Tuổi Trẻ dẫn đánh giá của chuyên gia Vietcap cho rằng trong ngắn hạn, tác động đến mặt bằng lãi suất trong nước tương đối hạn chế, trừ trường hợp USD/VND quay đầu tăng mạnh.
Fed tăng lãi suất lần đầu sau 3 năm: Tiền sẽ chảy về đâu và bất động sản chịu tác động thế nào?
Vốn đắt, hàng bán chậm: Áp lực dòng tiền đang đè nặng lên doanh nghiệp bất động sản
Doanh nghiệp nhập khẩu mới là nhóm cảm nhận rõ nhất
Nếu nhìn từ góc độ doanh nghiệp, tỷ giá mới là kênh truyền dẫn trực tiếp và dễ thấy nhất.
Một doanh nghiệp nhập khẩu máy móc, nguyên liệu hoặc hàng hóa bằng USD nhưng bán sản phẩm chủ yếu bằng VND sẽ gặp bất lợi nếu USD tăng.
Ví dụ, doanh nghiệp có một hợp đồng phải thanh toán 1 triệu USD.
Nếu tỷ giá tăng 2%, riêng phần chênh lệch tỷ giá đã khiến chi phí quy đổi sang VND tăng tương đương khoảng 20.000 USD, chưa tính biến động giá hàng hóa, vận chuyển hay lãi vay.
Đây là lý do USD tăng không chỉ là câu chuyện của ngân hàng hay nhà đầu tư ngoại hối. Nó có thể đi thẳng vào giá vốn của doanh nghiệp.
Doanh nghiệp cuối cùng thường chỉ có vài cách xử lý: chấp nhận giảm biên lợi nhuận, tăng giá bán hoặc cắt giảm chi phí.
Những ngành phụ thuộc lớn vào nguyên liệu, máy móc, linh kiện hoặc nhiên liệu nhập khẩu vì vậy nhạy cảm hơn với một chu kỳ USD mạnh kéo dài.
Nhưng doanh nghiệp xuất khẩu chưa chắc chỉ có lợi
Ở chiều ngược lại, doanh nghiệp xuất khẩu thu USD có thể được hưởng lợi khi quy đổi doanh thu ngoại tệ sang VND.
Nhưng đây không phải khoản lợi nhuận “tự nhiên” xuất hiện chỉ vì Fed tăng lãi suất.
Một doanh nghiệp xuất khẩu có thể thu được nhiều VND hơn cho cùng một lượng USD, nhưng nếu thị trường Mỹ suy yếu, sức mua giảm hoặc giá bán bị ép xuống thì lợi ích từ tỷ giá có thể bị triệt tiêu.
Đặc biệt, Fed tăng lãi suất nhằm làm giảm nhu cầu trong nền kinh tế Mỹ để kiểm soát lạm phát. Nếu chính sách tiền tệ thắt chặt kéo dài, doanh nghiệp Việt Nam xuất khẩu sang Mỹ cũng phải đối mặt với nguy cơ đơn hàng và sức mua giảm.
Vì vậy, nhìn một chiều rằng “USD tăng thì xuất khẩu hưởng lợi” là chưa đủ.
Điều quan trọng hơn là doanh nghiệp thu USD và chi USD như thế nào.
Một doanh nghiệp vừa nhập khẩu nguyên liệu bằng USD vừa xuất khẩu sản phẩm và thu USD có thể có một lớp “phòng vệ tự nhiên”. Nếu cần 10 triệu USD để nhập nguyên liệu nhưng đồng thời thu được 8 triệu USD từ xuất khẩu, phần thực sự chịu rủi ro tỷ giá chỉ còn khoảng 2 triệu USD.
Dân trí dẫn trường hợp ngành điều để minh họa khá rõ cho cơ chế này: doanh nghiệp nhập điều thô bằng USD nhưng phần lớn sản phẩm được xuất khẩu và thu USD, nhờ đó có thể dùng nguồn ngoại tệ thu được để thanh toán một phần chi phí nhập khẩu.
Nợ USD: khoản nợ không đổi nhưng số tiền phải trả bằng VND có thể tăng
Đây là một tác động khác thường bị bỏ qua.
Giả sử một doanh nghiệp đang có khoản vay 10 triệu USD.
Khoản nợ tính bằng USD vẫn là 10 triệu USD. Nhưng nếu USD tăng giá so với VND, giá trị khoản nợ khi quy đổi sang tiền đồng sẽ tăng.
Doanh nghiệp đồng thời phải chịu hai lớp áp lực:
Lãi suất USD tăng → chi phí vay tăng.
USD tăng giá → nghĩa vụ nợ quy đổi sang VND tăng.
Đặc biệt rủi ro đối với những doanh nghiệp vay USD nhưng nguồn thu chủ yếu bằng VND.
Ngược lại, doanh nghiệp có nguồn thu USD ổn định sẽ có khả năng cân đối ngoại tệ tốt hơn.
Đây cũng là lý do không thể đánh giá tác động của Fed chỉ bằng quy mô khoản vay. Phải nhìn cả đồng tiền của khoản nợ và đồng tiền tạo ra dòng tiền trả nợ.
Chứng khoán sẽ chịu tác động theo nhiều lớp
Fed tăng lãi suất thường tạo sức ép lên chứng khoán thông qua ba kênh chính: chi phí vốn, dòng vốn quốc tế và định giá tài sản.
Khi lãi suất toàn cầu tăng, dòng tiền có xu hướng trở nên thận trọng hơn. Những tài sản rủi ro như cổ phiếu có thể chịu áp lực khi nhà đầu tư điều chỉnh kỳ vọng về lợi nhuận và mức định giá.
Đối với Việt Nam, áp lực còn có thể đến từ dòng vốn ngoại.
Về lý thuyết, khi tài sản bằng USD trở nên hấp dẫn hơn, một phần dòng vốn quốc tế có thể rời các thị trường mới nổi để quay về các tài sản bằng USD. Đây là một trong những kênh tác động mà các phân tích về Fed từ trước đến nay thường nhắc tới.
Tuy nhiên, không thể lấy một công thức đơn giản rằng Fed tăng lãi suất thì VN-Index chắc chắn giảm.
Thị trường chứng khoán Việt Nam còn chịu tác động bởi lợi nhuận doanh nghiệp, dòng tiền trong nước, định giá, chính sách tài khóa, đầu tư công, tăng trưởng kinh tế và kỳ vọng nâng hạng thị trường.
Đặc biệt, thị trường thường phản ứng với kỳ vọng trước khi quyết định chính thức được công bố. Vì vậy, một phần tác động của việc Fed tăng lãi suất lần này có thể đã được phản ánh vào giá từ trước ngày công bố. Lao Động cũng ghi nhận yếu tố Fed đã phần nào được phản ánh trong diễn biến thị trường chứng khoán từ đầu tháng 9.
Bất động sản sẽ không bị Fed “đánh” trực tiếp, nhưng chịu tác động qua dòng tiền
Với bất động sản, tác động thường đến chậm hơn và đi qua nhiều tầng.
Fed tăng lãi suất → USD chịu tác động → tỷ giá chịu áp lực → điều hành tiền tệ trong nước phải thận trọng hơn → chi phí vốn khó giảm sâu → tín dụng và dòng tiền vào tài sản rủi ro có thể bị ảnh hưởng.
Nếu mặt bằng lãi suất trong nước tăng, người mua nhà sử dụng đòn bẩy sẽ phải chịu chi phí tài chính cao hơn.
Doanh nghiệp bất động sản cũng chịu áp lực tương tự nếu phải vay vốn để phát triển dự án hoặc tái cơ cấu các khoản nợ.
Nhưng cần phân biệt rõ: Fed tăng 0,25 điểm phần trăm không đồng nghĩa thị trường bất động sản Việt Nam lập tức đóng băng.
Mức độ ảnh hưởng phụ thuộc vào việc tỷ giá biến động bao nhiêu, lãi suất trong nước thay đổi thế nào, tín dụng được điều hành ra sao và sức khỏe dòng tiền của từng doanh nghiệp.
Nói cách khác, với bất động sản, Fed là một biến số vĩ mô chứ không phải công tắc bật/tắt của thị trường.
Điểm đáng chú ý nhất không phải lần tăng này
Nếu chỉ nhìn vào mức tăng 0,25 điểm phần trăm, tác động trực tiếp đến Việt Nam hiện chưa phải cú sốc lớn.
Điều đáng theo dõi hơn là Fed sẽ làm gì tiếp theo.
Nếu đây chỉ là một lần điều chỉnh trong một chu kỳ chính sách được kiểm soát, thị trường có thể hấp thụ tương đối nhanh.
Nhưng nếu Fed tiếp tục tăng hoặc duy trì lãi suất cao lâu hơn dự kiến, tác động sẽ tích lũy.
Khi đó, doanh nghiệp phải trả giá vốn cao hơn, USD có thể duy trì sức mạnh lâu hơn, tỷ giá chịu sức ép lâu hơn và dư địa nới lỏng tiền tệ của Việt Nam cũng bị thu hẹp.
Trong nước, áp lực còn phức tạp hơn khi Việt Nam đồng thời phải theo dõi lạm phát và nhu cầu vốn của nền kinh tế. Chuyên gia MBS được Tuổi Trẻ dẫn lời cho rằng cuối năm 2026, bài toán điều hành phải cân bằng đồng thời tăng trưởng, tỷ giá, lạm phát và thanh khoản ngân hàng.
Cuối cùng, Fed tăng lãi suất không tạo ra một “người thắng” hay “người thua” duy nhất
Cùng một biến động USD nhưng mỗi doanh nghiệp có thể chịu tác động hoàn toàn khác nhau.
Doanh nghiệp nhập khẩu thuần, doanh thu bằng VND và vay USD sẽ nhạy cảm hơn.
Doanh nghiệp vừa nhập vừa xuất khẩu có thể giảm rủi ro nhờ dòng USD thu về.
Doanh nghiệp xuất khẩu thuần có thể hưởng lợi từ tỷ giá ở khâu quy đổi, nhưng vẫn phải đối mặt với rủi ro sức mua tại thị trường nước ngoài.
Nhà đầu tư chứng khoán phải quan tâm đến dòng vốn, định giá và lợi nhuận doanh nghiệp thay vì chỉ nhìn vào quyết định của Fed.
Người vay tiền lại phải quan tâm đến lãi suất thực tế trong nước và khả năng trả nợ của chính mình.
Và với nền kinh tế Việt Nam, bài toán lớn nhất vẫn là giữ được tỷ giá và lạm phát trong tầm kiểm soát nhưng không làm nghẽn dòng vốn phục vụ tăng trưởng.
Fed đã tăng lãi suất. Nhưng với Việt Nam, câu chuyện thực sự mới bắt đầu từ đây: USD sẽ mạnh trong bao lâu, tỷ giá sẽ phản ứng thế nào và chính sách tiền tệ trong nước còn bao nhiêu khoảng trống để hỗ trợ nền kinh tế.
Đó mới là những biến số cần theo dõi trong các tháng tới.
Câu hỏi thường gặp
Fed tăng lãi suất ảnh hưởng Việt Nam như thế nào?
Chủ yếu thông qua tỷ giá, dòng vốn, chi phí vay và dư địa điều hành chính sách tiền tệ.
Fed tăng lãi suất có khiến lãi suất Việt Nam tăng ngay không?
Không nhất thiết. Ngân hàng Nhà nước còn phải cân đối tăng trưởng, lạm phát, tỷ giá và thanh khoản.
Fed tăng lãi suất tác động thế nào đến tỷ giá USD/VND?
USD có thể mạnh lên, tạo áp lực khiến VND mất giá và tỷ giá USD/VND tăng.
Doanh nghiệp Việt Nam nào chịu ảnh hưởng nhiều?
Doanh nghiệp nhập khẩu hoặc vay USD nhưng doanh thu chủ yếu bằng VND sẽ chịu rủi ro tỷ giá và chi phí vốn lớn hơn.
Fed tăng lãi suất có ảnh hưởng chứng khoán Việt Nam không?
Có thể, thông qua dòng vốn, tỷ giá, chi phí vốn và kỳ vọng lợi nhuận của doanh nghiệp.
Fed tăng lãi suất có làm bất động sản Việt Nam giảm không?
Không trực tiếp. Tác động chủ yếu đi qua lãi suất, tín dụng, chi phí vốn và sức mua của người sử dụng đòn bẩy.
Điều gì cần theo dõi sau quyết định của Fed?
Diễn biến USD, tỷ giá USD/VND, lãi suất trong nước, dòng vốn và các tín hiệu tiếp theo từ Fed.
Nguồn tham khảo
- Báo Dân Tríhttps://dantri.com.vn/kinh-doanh/doanh-nghiep-viet-co-bi-tac-dong-khi-fed-tang-lai-suat-20260917102820064.htm
- CaFe Fhttps://cafef.vn/fed-tang-lai-suat-se-anh-huong-nhu-the-nao-doi-voi-lai-suat-ty-gia-va-no-nuoc-ngoai-cua-viet-nam-20220618101353634.chn
Tin đăng tại Bình Dương
Các tin đang hoạt động được liên kết theo taxonomy địa lý của bài viết.
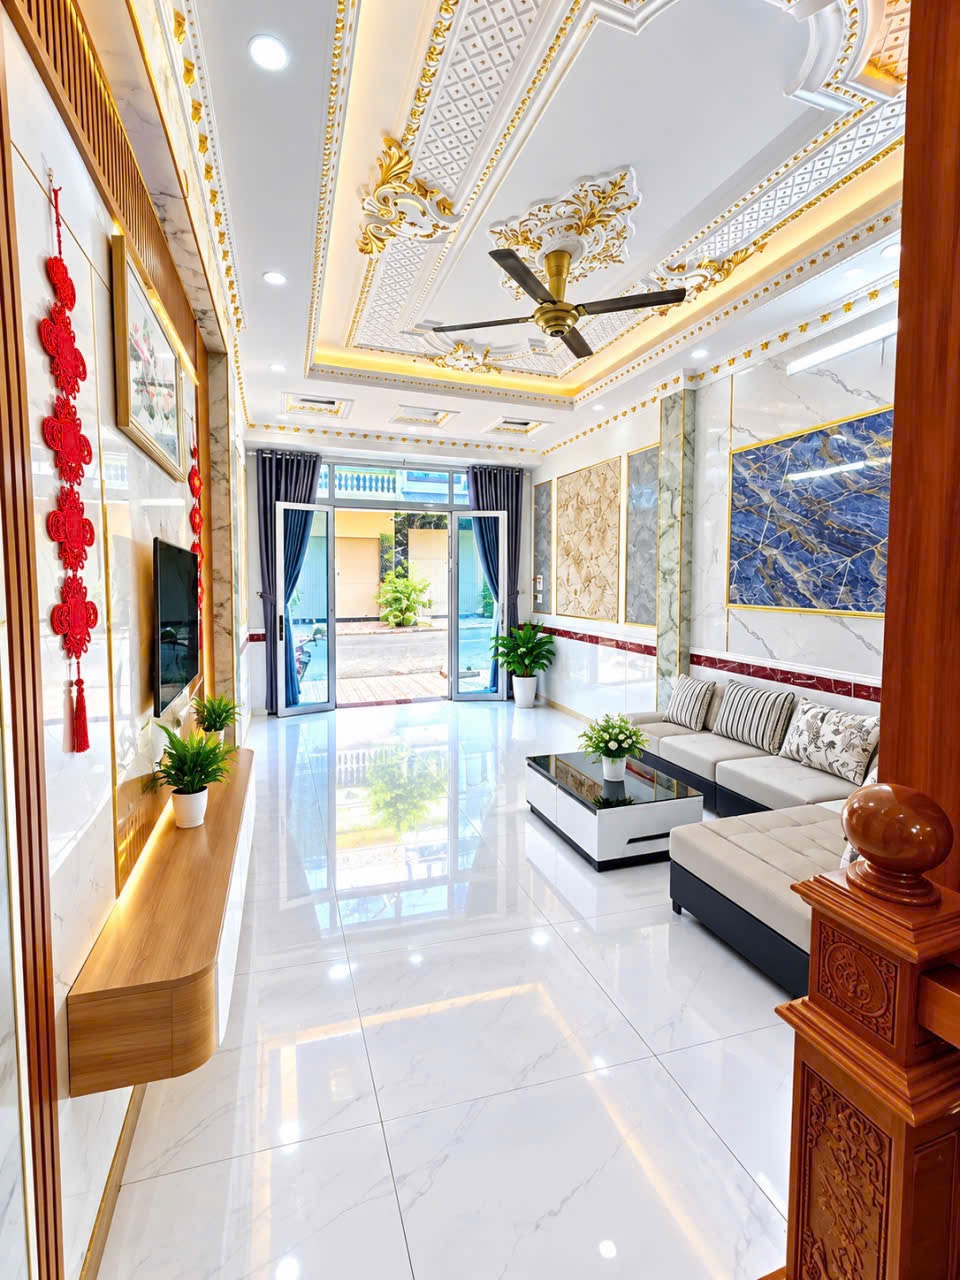
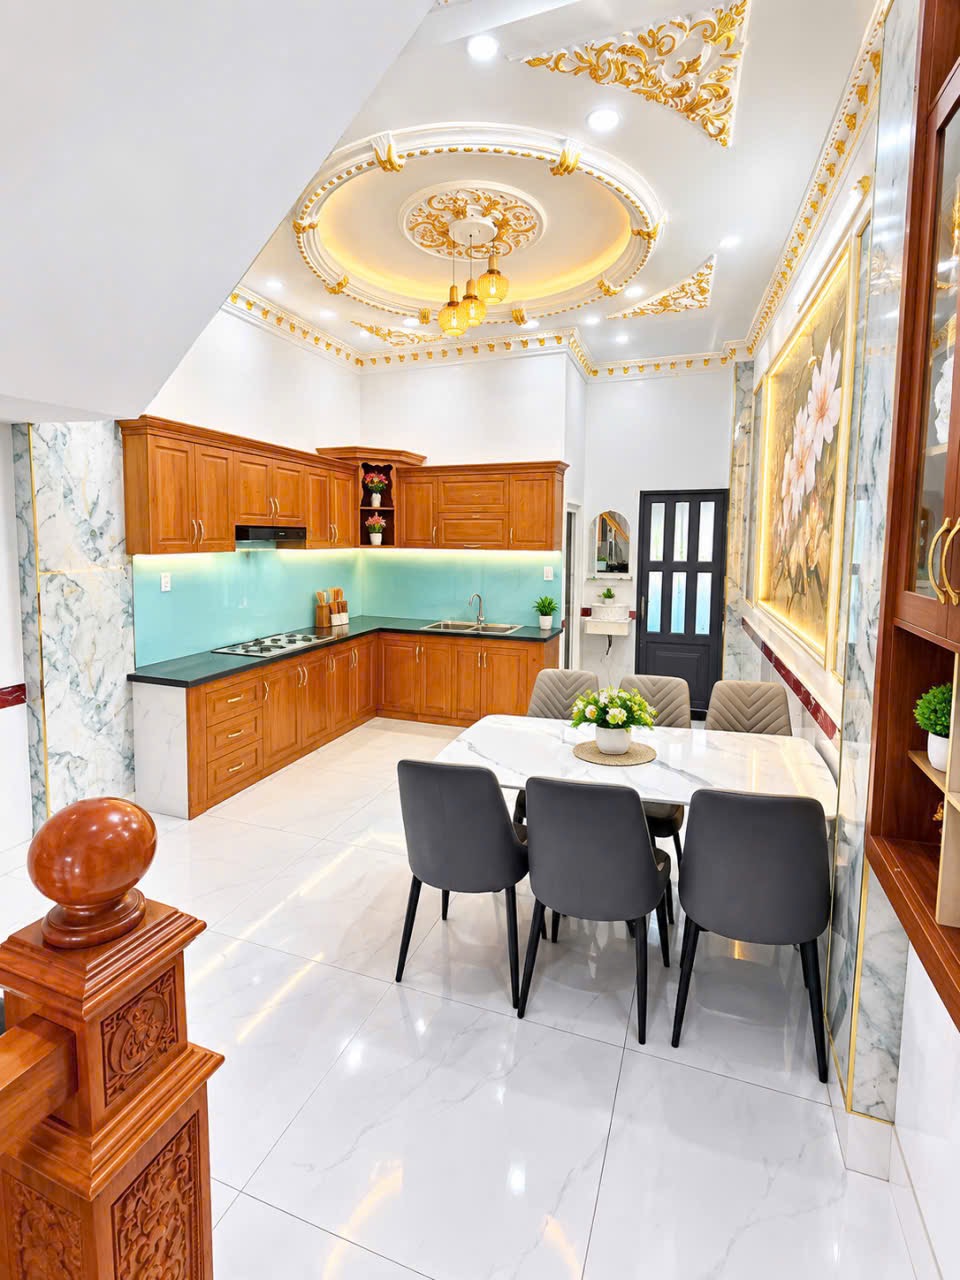
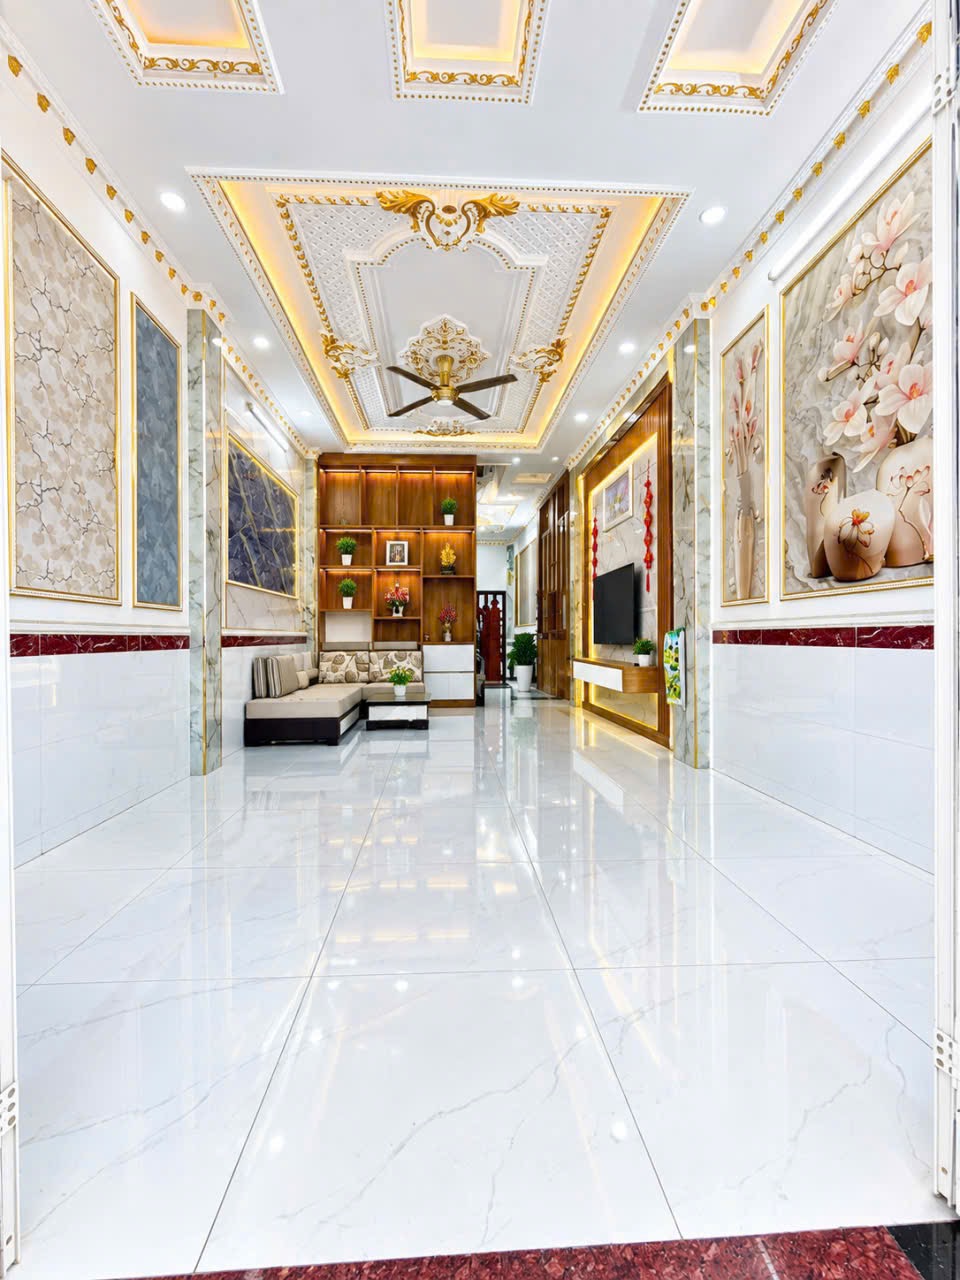
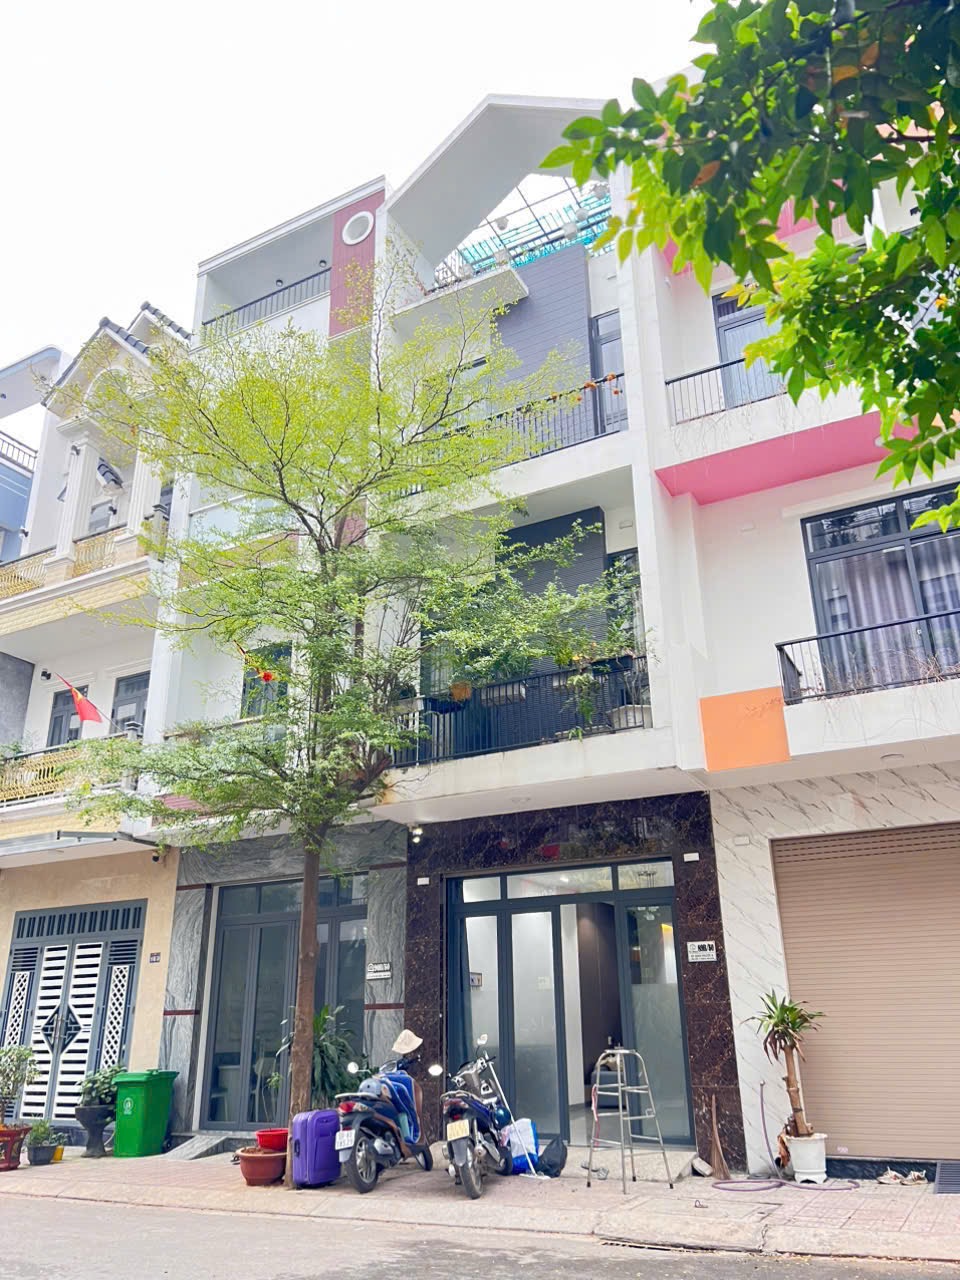
Cho thuê nhà nguyên căn 4PN + 4WC ở Bình Chuẩn
10 triệu/tháng
Chưa cung cấp diện tích
Phường An Phú, Bình Chuẩn, Thuận An, Bình Dương
- 4 phòng ngủ
- 4 phòng tắm
- Pháp lý: Sổ hồng
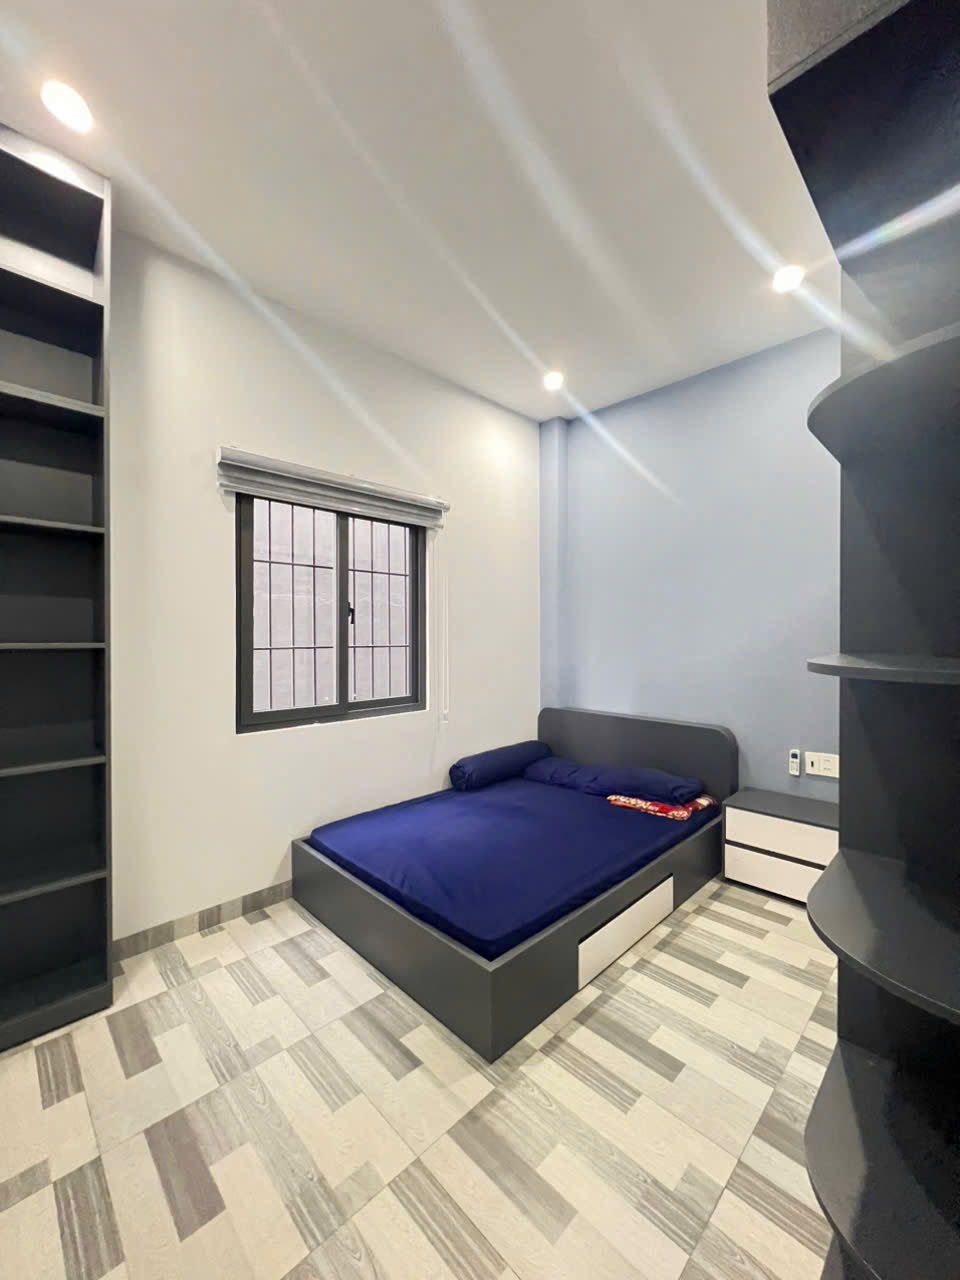
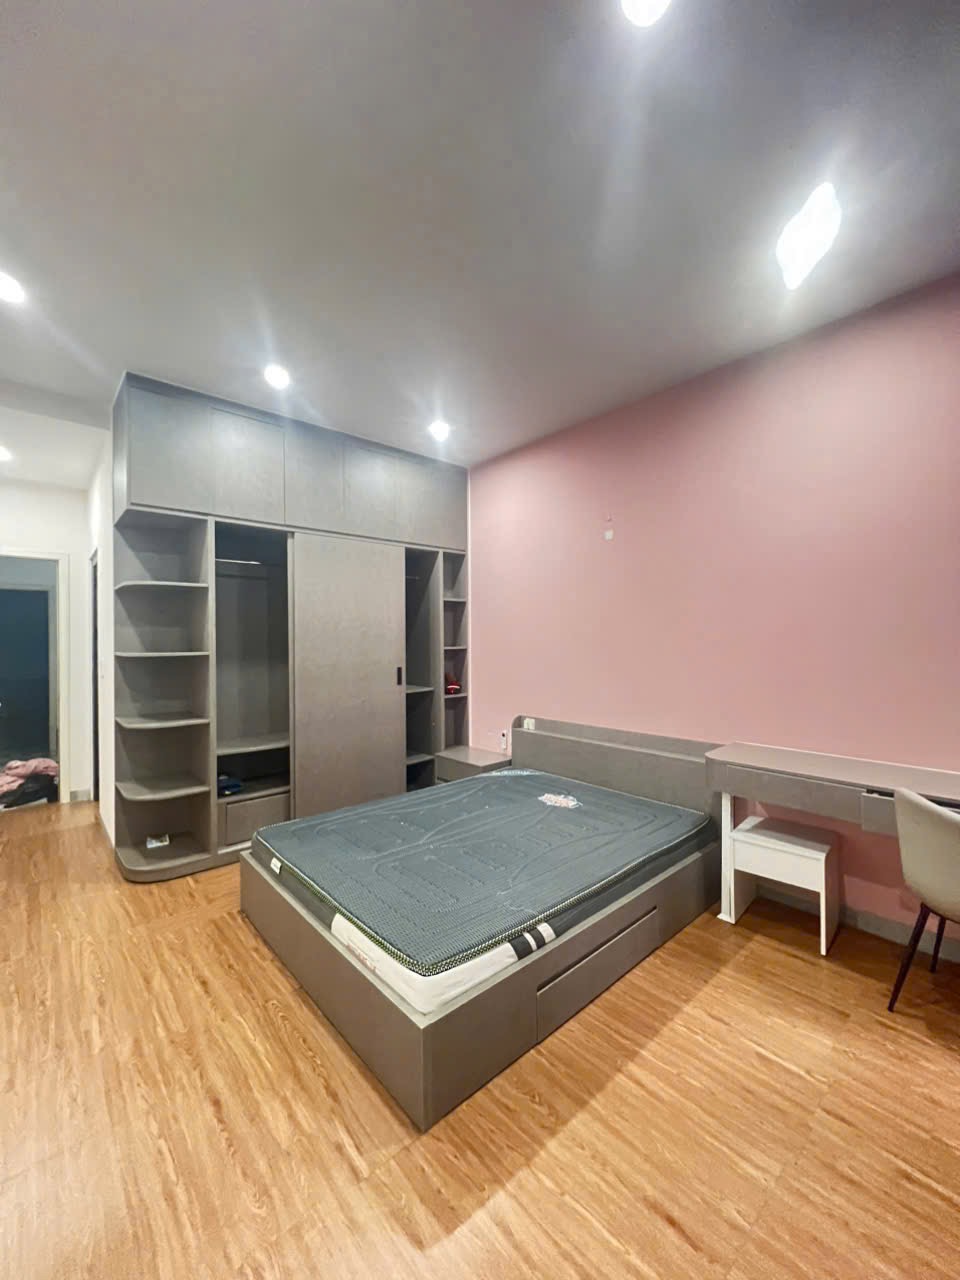
Cho thuê nhà 4PN ở khu phú hồng thịnh
12 triệu/tháng
Chưa cung cấp diện tích
Phường An Phú, Thuận An, Bình Dương
- 4 phòng ngủ
- 3 phòng tắm
- Pháp lý: Sổ hồng
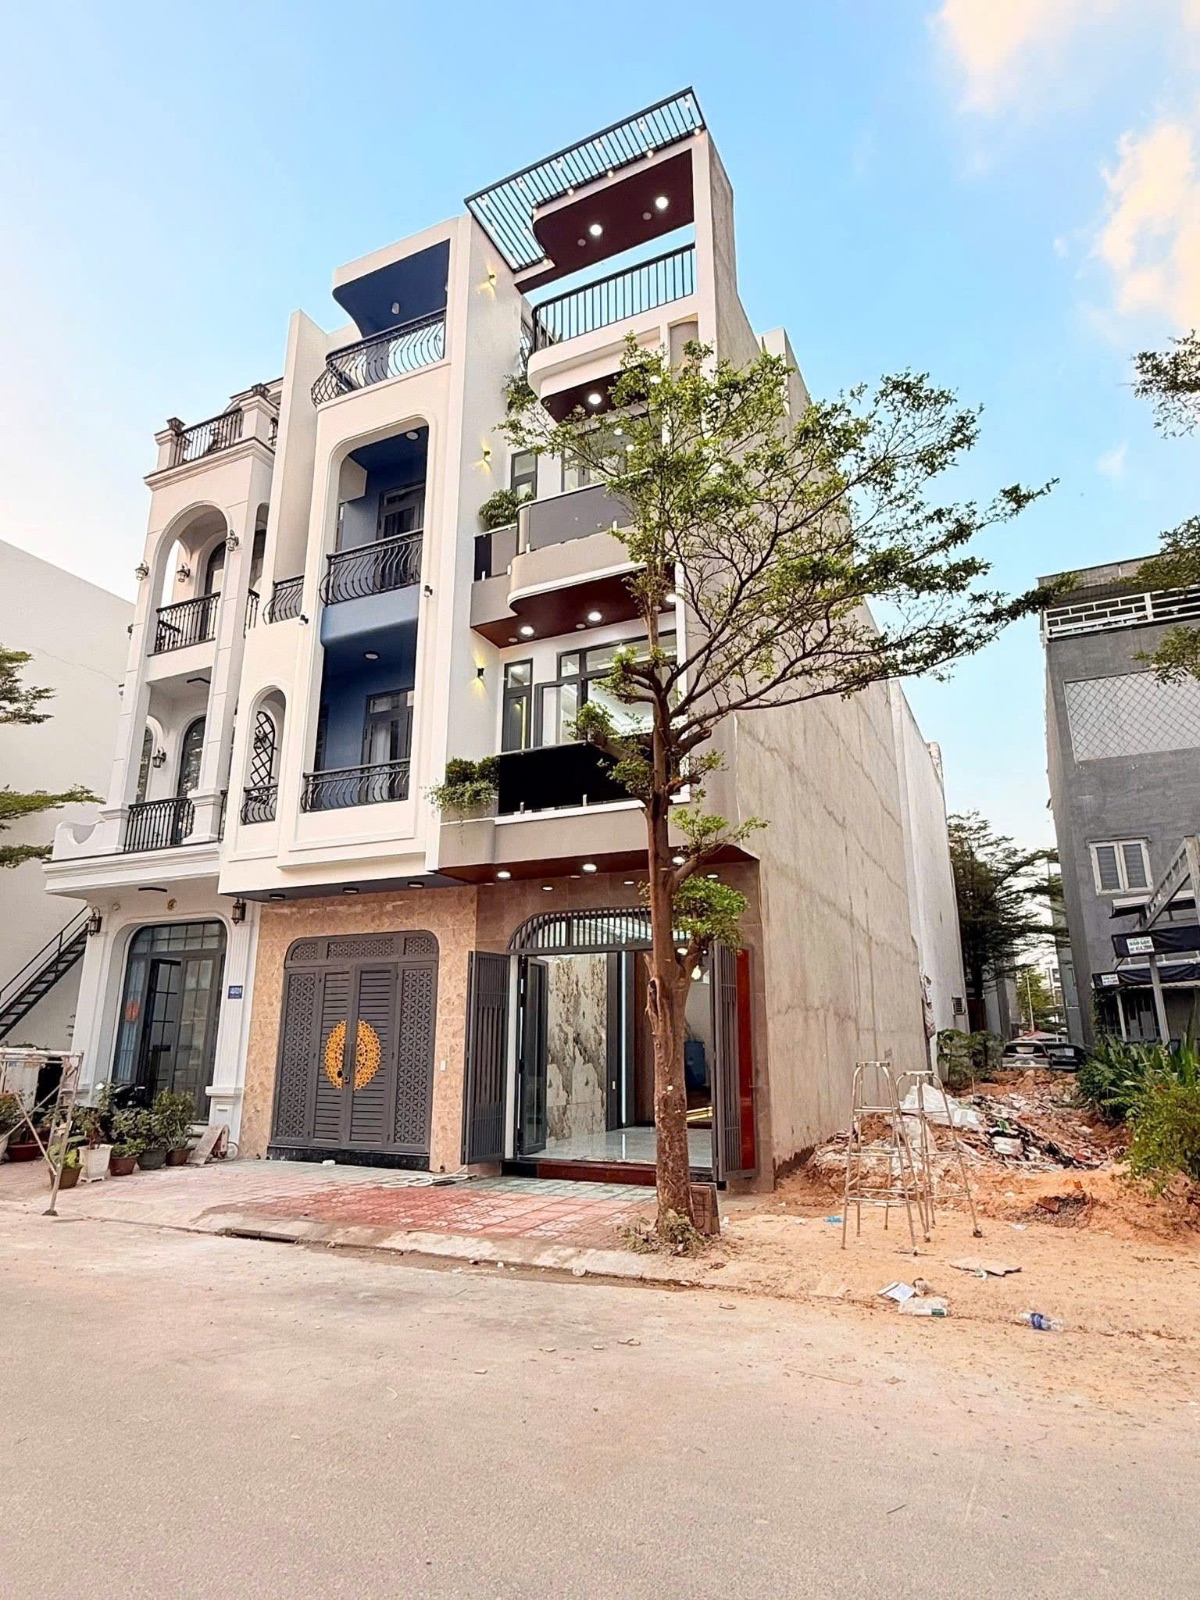
Cho thuê nhà KDC lộc phát - 4 PN ngay trung tâm Bình Dương
18 triệu/tháng
Chưa cung cấp diện tích
Đường D37, Phường An Phú, Thuận An, Bình Dương
- 4 phòng ngủ
- 3 phòng tắm
- Pháp lý: Sổ hồng
👉Cho thuê nhà 1 trệt 2 lầu thuận giao, Thuận An, Bình Dương.
16 triệu/tháng
125 m²
Thuận Giao 9, Phường Thuận Giao, Thuận An, Bình Dương
- 4 phòng ngủ
- 1 phòng tắm
- Pháp lý: Sổ hồng
Đọc tiếp
Bài viết liên quan
Khám phá thêm các nội dung cùng chủ đề và vừa được cập nhật.
19 nhà ga Metro Thành phố mới Bình Dương – Suối Tiên- Hướng tuyến đi qua đâu
Metro Thành phố mới Bình Dương – Suối Tiên được quy hoạch kết nối Thành phố mới Bình Dương với Suối Tiên qua hành lang Thuận An, Dĩ An. Phương án trước đây gồm 19 nhà ga. Vị trí từng ga, hạ tầng kết nối và quy hoạch quanh ga là dữ liệu quan trọng khi phân tích tác động đến đô thị và bất động sản.
Metro Suối Tiên – Thủ Dầu Một: Tuyến đường sắt đô thị kết nối trung tâm Bình Dương với TP.HCM
Metro Thành phố mới Bình Dương – Suối Tiên dài khoảng 30–33 km, dự kiến 19 nhà ga, kết nối trung tâm Bình Dương với Metro số 1 TP.HCM. Tuyến được kỳ vọng tăng kết nối vùng, thúc đẩy đô thị và bất động sản quanh các nhà ga.
Metro Thành phố mới Bình Dương – Suối Tiên: Hướng tuyến và 19 nhà ga được công bố
Tuyến Metro Thành phố mới Bình Dương – Suối Tiên đang được nghiên cứu với chiều dài khoảng 30,66 km, gồm 19 nhà ga trên cao, đi qua 7 phường và kết nối mạng lưới đường sắt đô thị TP.HCM – Đồng Nai.
Bạn cần tư vấn về bất động sản?
Đội ngũ chuyên gia sẵn sàng hỗ trợ bạn 7:00 – 21:00
Gọi ngay: 0767 666 636