
Nghị định 21/2021/NĐ-CP không chỉ là văn bản gỡ rối pháp lý đơn thuần trên giấy, mà là "chìa khóa" mở ra các dòng vốn mới cho thị trường bất động sản tại các điểm nóng như TP.HCM hay Hà Nội. Tuy nhiên, mỗi chủ thể tham gia thị trường cần hiểu đúng "luật chơi" để tối ưu hóa lợi nhuận và giảm thiểu rủi ro.
Nghị định 21 là gì?
Nghị định 21 là văn bản pháp luật cần được xác định đầy đủ số hiệu và phạm vi điều chỉnh trước khi đánh giá tác động đối với thị trường bất động sản. Với nhà đầu tư, chủ dự án và môi giới, các nội dung cần tập trung gồm đối tượng áp dụng, điều kiện kinh doanh, nghĩa vụ công bố thông tin, trách nhiệm pháp lý và những thay đổi trong quá trình giao dịch.
Nghị định 21 và những tác động 'cởi trói' cho thị trường bất động sản
Việc làm rõ tính pháp lý của tài sản hình thành trong tương lai và cho phép cá nhân nhận thế chấp quyền sử dụng đất tại Nghị định 21 được xem là bước đệm quan trọng giúp khơi thông dòng vốn cho thị trường địa ốc.
Nghị định 21/2021/NĐ-CP quy định thi hành Bộ luật Dân sự về bảo đảm thực hiện nghĩa vụ (thay thế Nghị định 163/2006) mang đến những thay đổi mang tính bước ngoặt đối với các giao dịch dân sự, đặc biệt là trong lĩnh vực bất động sản. Không chỉ gỡ vướng cho các ngân hàng trong việc xử lý nợ xấu, quy định này còn mở ra nhiều cơ hội linh hoạt hơn cho các nhà đầu tư và người mua nhà.
Thủ Tục Xin Thổ Cư, Chuyển Mục Đích Sử Dụng Đất Tại Bình Phước 2026
Chuyển sổ đỏ từ mẹ sang con: Điều kiện, thủ tục và chi phí mới nhất
Định hướng phát triển không gian vùng TP HCM tầm nhìn 2050: Toàn cảnh quy hoạch và đột phá hạ tầng
Dưới đây là những tác động trọng tâm của Nghị định này lên thị trường bất động sản:
Định danh rõ "tài sản hình thành trong tương lai"
Trước đây, việc thế chấp các dự án đang xây dựng hoặc căn hộ mua trên giấy thường gặp nhiều rào cản do thiếu quy định đồng bộ giữa Luật Đất đai, Luật Nhà ở và Bộ luật Dân sự.
Nghị định 21 đã giải quyết triệt để "nút thắt" này bằng cách quy định chi tiết về tài sản hình thành trong tương lai. Theo đó, bất động sản đang trong giai đoạn đầu tư xây dựng, chưa được nghiệm thu hoặc chưa được cấp Giấy chứng nhận (sổ đỏ, sổ hồng) nhưng có đủ hồ sơ pháp lý theo quy định, đều có thể được dùng làm tài sản bảo đảm. Điều này giúp các chủ đầu tư dễ dàng hơn trong việc tiếp cận nguồn vốn tín dụng để triển khai dự án, đồng thời người mua nhà cũng thuận lợi hơn khi vay vốn ngân hàng bằng chính căn hộ định mua.
Cá nhân được quyền nhận thế chấp sổ đỏ
Một trong những điểm mới đột phá và thu hút sự chú ý nhất của Nghị định 21 là việc cho phép các tổ chức kinh tế (không phải tổ chức tín dụng) và cá nhân được quyền nhận thế chấp quyền sử dụng đất, tài sản gắn liền với đất của tổ chức, cá nhân khác.
Thực tế trước đây, khi cá nhân vay mượn tiền của nhau và muốn dùng bất động sản để làm "làm tin", họ thường phải lách luật bằng cách ký hợp đồng giả cách (như hợp đồng chuyển nhượng quyền sử dụng đất hoặc giấy ủy quyền định đoạt). Rủi ro pháp lý cho cả bên vay và bên cho vay là rất lớn nếu xảy ra tranh chấp.
Với quy định mới, dòng vốn nhàn rỗi trong dân cư có thêm một kênh luân chuyển an toàn và minh bạch hơn. Người dân có thể cho vay và nhận thế chấp bằng bất động sản một cách hợp pháp, được pháp luật bảo vệ qua hệ thống đăng ký giao dịch bảo đảm.
Đối với Nhà đầu tư cá nhân: Hết thời "cầm đằng lưỡi"
Vấn đề cũ: Trước đây, khi nhà đầu tư dư tiền mặt muốn cho người khác vay và yêu cầu thế chấp bằng "sổ đỏ", luật pháp không có cơ chế rõ ràng cho cá nhân nhận thế chấp. Để lách luật, hai bên phải làm "Hợp đồng chuyển nhượng giả cách" (giả vờ bán đất cho nhau). Rủi ro mất trắng tài sản hoặc vướng vòng lao lý là cực kỳ cao.
Thay đổi từ Nghị định 21:
Chính thức hợp pháp hóa: Điều 35 của Nghị định cho phép cá nhân được quyền nhận thế chấp quyền sử dụng đất. Nghĩa là, bạn có thể cho vay tiền và cầm "sổ đỏ" của "con nợ" ra phòng công chứng, đăng ký giao dịch bảo đảm đàng hoàng.
Sinh ra kênh đầu tư mới: Thay vì chỉ mua đất chờ tăng giá, nhà đầu tư tại các đô thị lớn có dòng vốn nhàn rỗi có thể chuyển sang "kinh doanh tín dụng cá nhân" (cho vay lấy lãi có tài sản đảm bảo là bất động sản) một cách hợp pháp, an toàn và được Nhà nước bảo vệ.
Lưu ý thực chiến: Phải làm thủ tục "Đăng ký biện pháp bảo đảm" tại Văn phòng Đăng ký đất đai thì mới có hiệu lực đối kháng với người thứ ba (tránh việc "con nợ" mang 1 sổ đỏ đi lừa cắm cho nhiều người).
Gỡ vướng trong xử lý tài sản thế chấp
Xử lý nợ xấu bất động sản luôn là bài toán khó của hệ thống ngân hàng. Nghị định 21 đã trao thêm "vũ khí" cho các tổ chức tín dụng thông qua việc quy định rõ cơ chế thu giữ, định giá và bán tài sản bảo đảm.
- Đối với Chủ doanh nghiệp (Chủ đầu tư): Khơi thông nguồn vốn "mạch máu"
Vấn đề cũ: Doanh nghiệp có quỹ đất, đang xây dựng hạ tầng nhưng thiếu tiền. Mang dự án đi vay ngân hàng thì bị tắc vì ngân hàng đánh giá pháp lý "tài sản hình thành trong tương lai" mập mờ, khó xử lý nếu doanh nghiệp vỡ nợ.
Thay đổi từ Nghị định 21:
Vay vốn dễ dàng hơn: Nghị định quy định cực kỳ chi tiết về việc thế chấp "tài sản hình thành trong tương lai" (dự án đang xây, chưa có sổ). Các ngân hàng giờ đây đã có "kim chỉ nam" pháp lý rõ ràng để định giá và nhận thế chấp loại tài sản này.
Chủ động xoay vòng vốn: Doanh nghiệp bất động sản có thể linh hoạt dùng chính dự án đang triển khai làm đòn bẩy tài chính để vay vốn tiếp tục xây dựng, giảm sự phụ thuộc quá lớn vào dòng tiền huy động từ khách hàng (vốn đang bị siết chặt bởi Luật Kinh doanh Bất động sản mới).
Bài toán uy tín: Doanh nghiệp được phép thế chấp dự án cho ngân hàng, nhưng khi bán căn hộ cho khách thì phải giải chấp (rút căn hộ đó ra khỏi khối tài sản thế chấp). Việc quản lý minh bạch dòng tiền này sẽ là thước đo uy tín của doanh nghiệp trên thị trường.
Đáng chú ý, Nghị định quy định rõ trong trường hợp chủ đầu tư thế chấp dự án nhưng sau đó bán căn hộ cho khách hàng, quyền lợi của người mua nhà ngay tình sẽ được xem xét và bảo vệ tốt hơn. Đồng thời, việc tách bạch giữa quyền sử dụng đất và tài sản gắn liền với đất khi xử lý tài sản bảo đảm cũng giúp các ngân hàng tránh được tình trạng "tiến thoái lưỡng nan" khi đất thuộc về một người nhưng nhà trên đất lại của người khác.
Vấn đề cũ: Khách hàng đi mua dự án thường rất sợ hãi khi nghe tin "Chủ đầu tư đã mang dự án đi thế chấp ngân hàng". Môi giới thường lúng túng, không biết giải thích sao cho khách hiểu đây là hoạt động tín dụng bình thường.
Thay đổi từ Nghị định 21:
Luận điểm chốt sale: Môi giới hãy dùng chính Nghị định 21 để thuyết phục khách hàng. Hãy giải thích rằng: "Dự án được ngân hàng nhận thế chấp chứng tỏ ngân hàng đã thẩm định pháp lý cực kỳ chặt chẽ (theo đúng chuẩn Nghị định 21), nên anh/chị mua dự án này là mua sự an toàn."
Bảo vệ người mua ngay tình: Hãy chỉ cho khách hàng thấy, pháp luật hiện hành quy định rõ: Khi chủ đầu tư bán căn hộ cho khách, quyền lợi của người mua (nếu làm đúng thủ tục) luôn được pháp luật bảo vệ, kể cả khi chủ đầu tư gặp trục trặc với ngân hàng.
Bán chéo dịch vụ: Môi giới có thể kết nối những khách hàng cần vay vốn nóng với những khách hàng có dòng tiền nhàn rỗi muốn nhận thế chấp "sổ đỏ" cá nhân, hưởng hoa hồng môi giới dịch vụ tài chính một cách hợp pháp.
Tác động dài hạn đến thị trường
Theo giới chuyên gia, Nghị định 21 không tạo ra những "cơn sốt" đất tức thời, mà đóng vai trò như một màng lọc, giúp thị trường bất động sản vận hành minh bạch và chuyên nghiệp hơn.
Việc đồng bộ hóa các quy định pháp luật về giao dịch bảo đảm không chỉ giảm thiểu rủi ro tranh chấp, mà còn tạo niềm tin cho các nhà đầu tư trong và ngoài nước. Khi hành lang pháp lý đã thông thoáng, dòng vốn chảy vào bất động sản – cả từ phía tín dụng ngân hàng lẫn vốn tư nhân – sẽ trở nên ổn định, bền vững và thực chất hơn.
Câu hỏi thường gặp
Nội dung chính của "Tóm tắt Nghị định 21: 'Luật chơi mới' cho Nhà đầu tư, Chủ dự án và Môi giới Bất động sản" là gì?
Việc làm rõ tính pháp lý của tài sản hình thành trong tương lai và cho phép cá nhân nhận thế chấp quyền sử dụng đất tại Nghị định 21 được xem là bước đệm quan trọng giúp khơi thông dòng vốn cho thị trường địa ốc.
Nhà đầu tư quan tâm thị trường cần lưu ý điều gì?
Việc làm rõ tính pháp lý của tài sản hình thành trong tương lai và cho phép cá nhân nhận thế chấp quyền sử dụng đất tại Nghị định 21 được xem là bước đệm quan trọng giúp khơi thông dòng vốn cho thị trường địa ốc.
Người mua/bán nên hành động ra sao trước thông tin này?
Việc đồng bộ hóa các quy định pháp luật về giao dịch bảo đảm không chỉ giảm thiểu rủi ro tranh chấp, mà còn tạo niềm tin cho các nhà đầu tư trong và ngoài nước. Khi hành lang pháp lý đã thông thoáng, dòng vốn chảy vào bất động sản – cả từ phía tín dụng ngân hàng lẫn vốn tư nhân – sẽ trở nên ổn định, bền vững và thực…
Đọc tiếp
Bài viết liên quan
Khám phá thêm các nội dung cùng chủ đề và vừa được cập nhật.
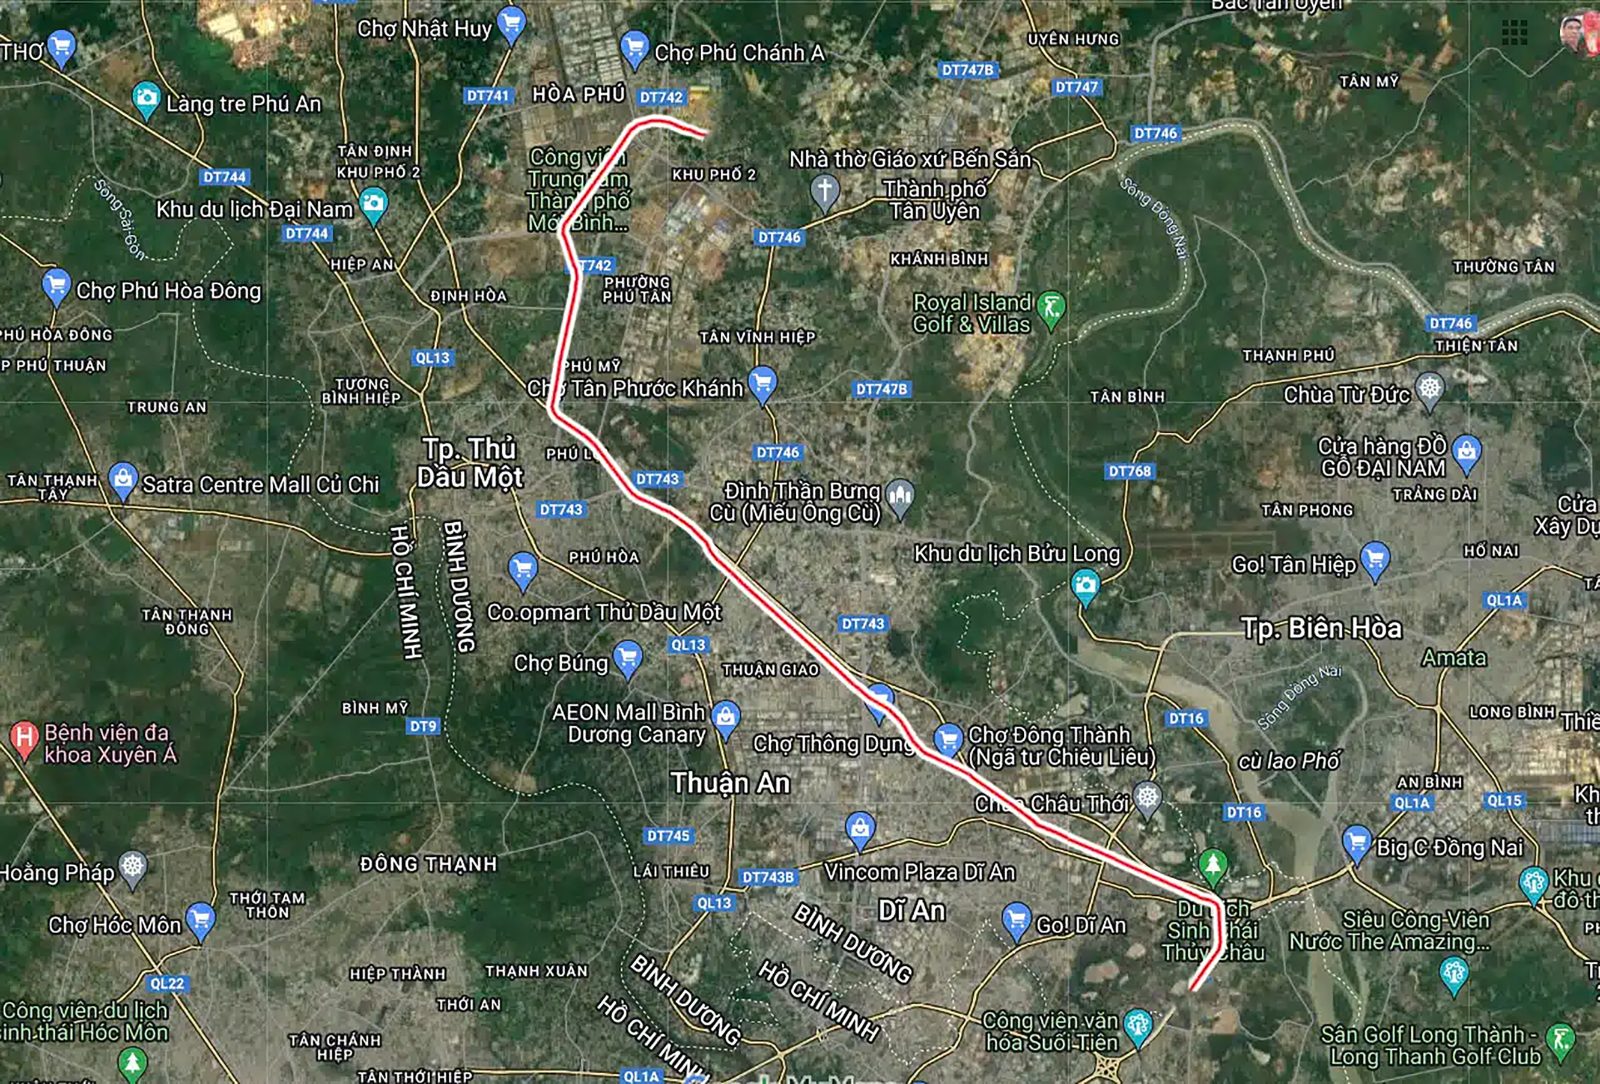
Tuyến Metro qua Bình Dương: toàn cảnh hướng tuyến, kết nối và tiến độ năm 2026
Tuyến Metro qua khu vực Bình Dương đang được TP.HCM đẩy nhanh chuẩn bị đầu tư, với hai dự án trọng điểm gồm Metro Thành phố mới Bình Dương – Suối Tiên và Metro Thủ Dầu Một – TP.HCM. Bài viết phân tích hướng tuyến, quy mô, khả năng kết nối, tiến độ năm 2026 và những vấn đề cần theo dõi.
Bất động sản quanh Khu công nghiệp Sông Mây: Thị trường hình thành từ nhu cầu ở thực
Thị trường bất động sản quanh KCN Sông Mây đang hình thành trên nền tảng nhu cầu ở thực từ công nghiệp, dân cư và thương mại. Phân tích các yếu tố tác động đến nhà đất khu vực Sông Mây, ĐT767 và Trảng Bom.
Fed tăng lãi suất: Việt Nam chịu tác động thế nào đến tỷ giá, lãi suất và dòng tiền?
Fed tăng lãi suất gây áp lực lên USD và tỷ giá USD/VND, thu hẹp dư địa điều hành tiền tệ của Việt Nam. Doanh nghiệp nhập khẩu, vay USD chịu áp lực chi phí; chứng khoán, bất động sản và dòng tiền có thể chịu tác động qua lãi suất và tỷ giá.
Bạn cần tư vấn về bất động sản?
Đội ngũ chuyên gia sẵn sàng hỗ trợ bạn 7:00 – 21:00
Gọi ngay: 0767 666 636