

Lãi suất tiết kiệm tăng cao: Tín hiệu vui cho người gửi tiền hay bài toán vĩ mô cần lời giải? Lãi suất tiết kiệm tăng thường là tin vui với người có tiền nhàn rỗi. Gửi ngân hàng, nhận lãi đều, gần như không phải chịu biến động giá tài sản. Nhưng nếu nhìn rộng hơn, mặt bằng lãi suất huy động tăng không chỉ là câu chuyện của người gửi tiền. Nó còn phản ánh cuộc cạnh tranh vốn trong nền kinh tế. Đặc biệt trong giai đoạn Việt Nam đang đẩy mạnh đầu tư hạ tầng, nhu cầu vốn trung và dài hạn sẽ ngày càng lớn. Khi đó, câu hỏi quan trọng không còn đơn giản là “lãi suất tiết kiệm bao nhiêu?”, mà là: Nền kinh tế sẽ lấy nguồn vốn dài hạn ở đâu để tài trợ cho một chu kỳ đầu tư rất lớn?
1. Vì sao lãi suất huy động đáng chú ý lúc này?
Tính đến đầu tháng 8/2026, mặt bằng lãi suất huy động nhìn chung vẫn duy trì ổn định nhưng sự cạnh tranh giữa các ngân hàng chưa hạ nhiệt. Một số ngân hàng niêm yết lãi suất cao ở các kỳ hạn dài, trong khi nhóm ngân hàng lớn vẫn duy trì mặt bằng thấp hơn.
Điều này cho thấy ngân hàng vẫn cần nguồn tiền gửi để đáp ứng nhu cầu vốn của nền kinh tế.
Theo dữ liệu cập nhật đầu tháng 8/2026, tăng trưởng huy động đạt khoảng 10,76% so với cùng kỳ, trong khi tín dụng tăng 18,23%.
Khoảng cách này đáng để theo dõi.
Phân tích chuyên sâu về chứng chỉ Môi giới tác động tới thị trường - nghề môi giới 2026
Hơn 10 ngân hàng giảm lãi suất, tung gói tín dụng ưu đãi ngày 18/8
Metro số 2 Thủ Dầu Một – TP.HCM: Dự kiến đi qua 18 phường, kết nối thẳng vào trung tâm Bến Thành
Khi tín dụng tăng nhanh hơn huy động, các ngân hàng phải cạnh tranh mạnh hơn để thu hút tiền gửi hoặc tìm thêm các nguồn vốn khác. Và khi chi phí đầu vào của ngân hàng tăng, lãi suất cho vay về dài hạn cũng chịu áp lực.
Vì vậy, lãi suất tiết kiệm cao có thể tốt cho người gửi tiền, nhưng với doanh nghiệp và nền kinh tế, đây lại là một biến số cần tính toán.
2. Bài toán lớn hơn nằm ở nhu cầu vốn cho hạ tầng
Việt Nam đang bước vào một giai đoạn đầu tư hạ tầng có quy mô rất lớn.
Cao tốc, đường sắt đô thị, đường sắt tốc độ cao, sân bay, cảng biển, logistics, năng lượng và hạ tầng đô thị đều cần lượng vốn khổng lồ.
Điểm đáng chú ý là phần lớn các dự án hạ tầng có thời gian thu hồi vốn dài. Có dự án cần hàng chục năm mới hoàn vốn.
Trong khi đó, tiền gửi ngân hàng của người dân và doanh nghiệp có một đặc điểm khác: phần lớn vẫn là nguồn vốn có kỳ hạn ngắn và trung hạn.
Đây chính là vấn đề lệch pha kỳ hạn.
Ngân hàng có thể sử dụng một phần nguồn vốn ngắn hạn để cho vay trung và dài hạn theo quy định, nhưng không thể coi ngân hàng là nguồn vốn duy nhất để tài trợ cho toàn bộ quá trình phát triển hạ tầng.
Nếu mọi nhu cầu vốn dài hạn đều dồn lên hệ thống ngân hàng, áp lực sẽ ngày càng lớn.
Vấn đề không phải ngân hàng không có tiền.
Vấn đề là nguồn tiền đó có phù hợp với thời gian sử dụng vốn hay không.
3. Đây là lý do Việt Nam phải phát triển thị trường vốn
Đây cũng là điểm đáng chú ý trong Đề án Cải cách tổng thể thị trường tài chính Việt Nam được phê duyệt tại Quyết định 1413/QĐ-TTg ngày 27/7/2026.
Mục tiêu của đề án là xây dựng một thị trường tài chính cân bằng hơn, trong đó thị trường chứng khoán và các kênh vốn trung, dài hạn đóng vai trò lớn hơn trong việc huy động và phân bổ nguồn lực.
Nói đơn giản:
Không thể để ngân hàng phải “gánh” gần như toàn bộ nhu cầu vốn của nền kinh tế.
Một nền kinh tế muốn tăng trưởng nhanh cần nhiều nguồn vốn cùng tham gia:
Ngân hàng cung cấp tín dụng.
Thị trường cổ phiếu cung cấp vốn chủ sở hữu.
Thị trường trái phiếu cung cấp vốn dài hạn.
Các quỹ đầu tư huy động tiền nhàn rỗi để đầu tư.
Bảo hiểm và quỹ hưu trí trở thành nguồn vốn dài hạn.
Nhà đầu tư nước ngoài bổ sung thêm nguồn vốn từ bên ngoài.
Đây mới là cấu trúc vốn phù hợp với một nền kinh tế đang bước vào giai đoạn đầu tư lớn.
Đáng chú ý, Đề án 1413 đặt mục tiêu đến năm 2030 tăng tỷ trọng nhà đầu tư tổ chức, nâng giá trị tài sản đầu tư của nhà đầu tư nước ngoài trên thị trường vốn, thị trường chứng khoán lên khoảng 15% GDP và tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán lên khoảng 5% GDP.
4. Nâng hạng chứng khoán không chỉ là câu chuyện của nhà đầu tư
Việc Việt Nam được FTSE Russell xác nhận lộ trình nâng hạng lên thị trường mới nổi thứ cấp càng làm câu chuyện này đáng chú ý hơn.
Theo lộ trình đã được xác nhận, việc phân bổ cổ phiếu Việt Nam vào các bộ chỉ số FTSE bắt đầu từ tháng 9/2026 và dự kiến hoàn tất vào tháng 9/2027.
Nhiều người nhìn việc nâng hạng dưới góc độ đơn giản:
Nâng hạng → vốn ngoại vào → chứng khoán tăng.
Nhưng câu chuyện thực tế rộng hơn.
Một thị trường chứng khoán được nâng hạng và vận hành minh bạch hơn sẽ giúp doanh nghiệp có thêm cơ hội huy động vốn ngoài ngân hàng.
Đây mới là giá trị quan trọng về dài hạn.
Thay vì một doanh nghiệp muốn mở rộng nhà máy phải chủ yếu đi vay ngân hàng, doanh nghiệp có thể huy động thêm vốn thông qua phát hành cổ phiếu hoặc trái phiếu.
Khi đó, ngân hàng có thể tập trung tốt hơn vào chức năng trung gian tín dụng, còn thị trường vốn đảm nhận tốt hơn vai trò cung cấp nguồn vốn dài hạn.
5. Đề án cải cách tài chính đang hướng tới điều gì?
Điểm đáng chú ý là cải cách không chỉ tập trung vào chứng khoán.
Đề án 1413 bao gồm cả ngân hàng, bảo hiểm, thị trường vốn, hạ tầng thanh toán và các định chế tài chính khác. Chính phủ đặt mục tiêu phát triển một hệ thống tài chính đồng bộ, hiện đại và có khả năng huy động nguồn lực trong và ngoài nước hiệu quả hơn.
Một số nhiệm vụ được đặt ra khá rõ:
Thứ nhất, mở rộng thị trường vốn.
Tăng khả năng huy động vốn qua cổ phiếu và trái phiếu, đồng thời phát triển các sản phẩm tài chính mới.
Thứ hai, tăng vai trò của nhà đầu tư tổ chức.
Quỹ đầu tư, bảo hiểm, quỹ hưu trí... có đặc điểm là nguồn vốn dài hạn, phù hợp hơn với các khoản đầu tư dài hạn.
Thứ ba, hiện đại hóa hệ thống ngân hàng.
Nâng chất lượng tín dụng, phát triển ngân hàng số và đảm bảo an toàn hệ thống.
Thứ tư, hoàn thiện hạ tầng tài chính.
Trong đó có hệ thống thanh toán, bù trừ và các cơ chế hỗ trợ thị trường chứng khoán.
Những thay đổi này nếu được triển khai hiệu quả sẽ giúp nền kinh tế giảm dần sự phụ thuộc quá lớn vào tín dụng ngân hàng.
6. Vậy lãi suất tiết kiệm cao có phải tín hiệu xấu?
Không hẳn.
Đối với người gửi tiền, lãi suất cao rõ ràng là lợi ích.
Nhưng xét ở cấp độ vĩ mô, cần nhìn thêm nguyên nhân phía sau.
Nếu lãi suất tăng do ngân hàng cạnh tranh để thu hút nguồn vốn trong bối cảnh nhu cầu tín dụng cao, đó là câu chuyện khác với việc lãi suất tăng mạnh vì lạm phát hoặc những cú sốc thanh khoản.
Do đó, không nên chỉ nhìn vào con số lãi suất để kết luận nền kinh tế đang tốt hay xấu.
Quan trọng hơn là phải nhìn dòng tiền đang đi đâu, chi phí vốn đang thay đổi thế nào và nền kinh tế đang huy động vốn bằng những kênh nào.
7. Câu chuyện này liên quan gì đến bất động sản?
Đây mới là phần đáng quan tâm đối với thị trường bất động sản.
Bất động sản là ngành sử dụng vốn lớn và có độ nhạy rất cao với lãi suất.
Khi lãi suất huy động tăng, chi phí vốn của ngân hàng có thể tăng theo. Nếu lãi suất cho vay tăng, khả năng vay mua nhà của người dân giảm và chi phí tài chính của doanh nghiệp bất động sản cũng tăng.
Ngược lại, nếu Việt Nam phát triển được thị trường vốn sâu hơn, thu hút thêm nguồn vốn trong nước và quốc tế, đồng thời đầu tư mạnh vào hạ tầng, thì dòng tiền cho nền kinh tế sẽ có thêm nhiều kênh.
Đặc biệt, những khu vực hưởng lợi trực tiếp từ cao tốc, đường sắt, sân bay, logistics và các trung tâm đô thị mới có thể xuất hiện những thay đổi lớn về hoạt động kinh tế và nhu cầu sử dụng đất.
Nhưng cần phân biệt rất rõ:
Hạ tầng phát triển không đồng nghĩa mọi bất động sản đều tăng giá.
Giá trị thực tế còn phụ thuộc vào vị trí, pháp lý, khả năng kết nối, tốc độ đô thị hóa, dân cư, việc làm và khả năng khai thác thực tế của khu vực.
8. Bức tranh 2026–2030: cuộc chơi không chỉ nằm ở lãi suất
Nếu nhìn toàn bộ câu chuyện, Việt Nam đang đứng trước một bài toán khá rõ.
Một bên là nhu cầu vốn rất lớn để phát triển hạ tầng và thúc đẩy tăng trưởng.
Một bên là hệ thống ngân hàng có giới hạn về nguồn vốn và kỳ hạn.
Ở giữa là yêu cầu phải xây dựng một thị trường tài chính đủ sâu để phân bổ nguồn vốn hiệu quả hơn.
Đó là lý do việc cải cách thị trường tài chính và nâng hạng chứng khoán cần được nhìn như hai mảnh ghép của cùng một bài toán.
Mục tiêu cuối cùng không phải là làm cho người dân gửi tiết kiệm ít đi.
Mà là tạo thêm những kênh để dòng tiền nhàn rỗi trong xã hội có thể đi vào nền kinh tế thông qua nhiều hình thức khác nhau, phù hợp với từng mức độ rủi ro và thời hạn đầu tư.
Khi cấu trúc đó hình thành tốt hơn, ngân hàng vẫn giữ vai trò rất quan trọng, nhưng sẽ không phải là kênh cung cấp vốn duy nhất cho tăng trưởng.
Kết luận
Lãi suất tiết kiệm cao là tin vui đối với người đang có tiền nhàn rỗi.
Nhưng nếu chỉ nhìn vào mức lãi suất, chúng ta sẽ bỏ qua câu chuyện lớn hơn phía sau: Việt Nam đang cần một lượng vốn rất lớn cho giai đoạn phát triển mới và cấu trúc huy động vốn cũng phải thay đổi theo.
Cải cách thị trường tài chính, phát triển thị trường vốn và nâng hạng chứng khoán vì thế không phải những câu chuyện riêng của giới tài chính.
Nó liên quan trực tiếp đến doanh nghiệp, ngân hàng, bất động sản và cả người dân.
Trong những năm tới, điều đáng theo dõi không chỉ là lãi suất tăng hay giảm, mà là:
Dòng tiền của nền kinh tế sẽ được huy động từ đâu, đi vào đâu và tạo ra giá trị ở đâu.
Đó mới là câu chuyện lớn phía sau cuộc đua lãi suất hiện nay.
Lưu ý: Các số liệu lãi suất và chính sách tài chính trong bài được tham chiếu theo thông tin cập nhật đến tháng 8/2026. Bài viết mang tính phân tích thông tin, không phải khuyến nghị đầu tư.
Câu hỏi thường gặp
Nội dung chính của "Lãi suất tiết kiệm tăng cao: Dòng tiền Việt Nam đang đi về đâu?" là gì?
Tính đến đầu tháng 8/2026, mặt bằng lãi suất huy động nhìn chung vẫn duy trì ổn định nhưng sự cạnh tranh giữa các ngân hàng chưa hạ nhiệt. Một số ngân hàng niêm yết lãi suất cao ở các kỳ hạn dài, trong khi nhóm ngân hàng lớn vẫn duy trì mặt bằng thấp hơn.
Thông tin này tác động thế nào đến bất động sản tại Việt Nam, Ngân hàng Nhà nước Việt Nam, Bộ Tài chính?
Điều này cho thấy ngân hàng vẫn cần nguồn tiền gửi để đáp ứng nhu cầu vốn của nền kinh tế.
Nhà đầu tư quan tâm thị trường cần lưu ý điều gì?
Nhà đầu tư nước ngoài bổ sung thêm nguồn vốn từ bên ngoài.
Người mua/bán nên hành động ra sao trước thông tin này?
Lưu ý: Các số liệu lãi suất và chính sách tài chính trong bài được tham chiếu theo thông tin cập nhật đến tháng 8/2026. Bài viết mang tính phân tích thông tin, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Báo Điện Tử Chính Phủhttps://baochinhphu.vn/cai-cach-tong-the-thi-truong-tai-chinh-viet-nam-102260728152117405.htm?utm_source=chatgpt.com
- Báo Chính Phủhttps://baochinhphu.vn/chinh-thuc-xac-nhan-lo-trinh-nang-hang-thi-truong-chung-khoan-viet-nam-102260407214555354.htm?utm_source=chatgpt.com
Đọc tiếp
Bài viết liên quan
Khám phá thêm các nội dung cùng chủ đề và vừa được cập nhật.
Metro Suối Tiên – Thủ Dầu Một: Tuyến đường sắt đô thị kết nối trung tâm Bình Dương với TP.HCM
Metro Thành phố mới Bình Dương – Suối Tiên dài khoảng 30–33 km, dự kiến 19 nhà ga, kết nối trung tâm Bình Dương với Metro số 1 TP.HCM. Tuyến được kỳ vọng tăng kết nối vùng, thúc đẩy đô thị và bất động sản quanh các nhà ga.
Metro Thành phố mới Bình Dương – Suối Tiên: Hướng tuyến và 19 nhà ga được công bố
Tuyến Metro Thành phố mới Bình Dương – Suối Tiên đang được nghiên cứu với chiều dài khoảng 30,66 km, gồm 19 nhà ga trên cao, đi qua 7 phường và kết nối mạng lưới đường sắt đô thị TP.HCM – Đồng Nai.
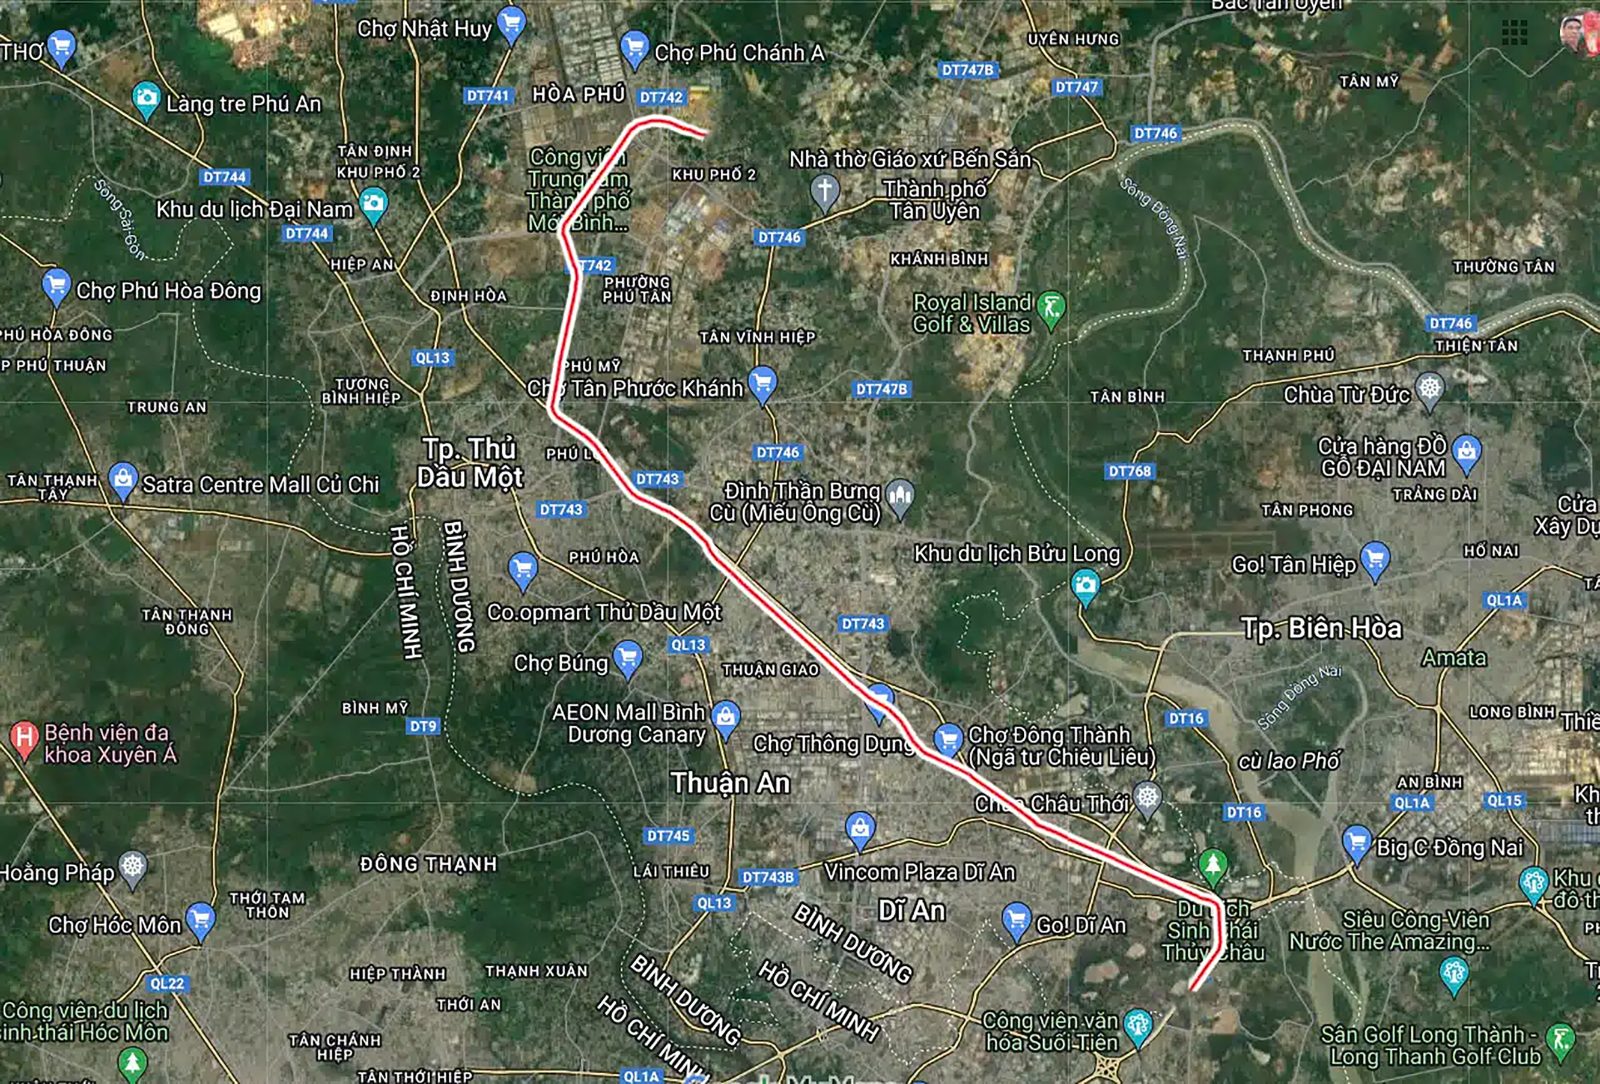
Tuyến Metro qua Bình Dương: toàn cảnh hướng tuyến, kết nối và tiến độ năm 2026
Tuyến Metro qua khu vực Bình Dương đang được TP.HCM đẩy nhanh chuẩn bị đầu tư, với hai dự án trọng điểm gồm Metro Thành phố mới Bình Dương – Suối Tiên và Metro Thủ Dầu Một – TP.HCM. Bài viết phân tích hướng tuyến, quy mô, khả năng kết nối, tiến độ năm 2026 và những vấn đề cần theo dõi.
Bạn cần tư vấn về bất động sản?
Đội ngũ chuyên gia sẵn sàng hỗ trợ bạn 7:00 – 21:00
Gọi ngay: 0767 666 636