Lương 15 triệu đồng/tháng có mua được nhà ở Bình Dương không? Câu trả lời là có, nhưng nếu mục tiêu là một căn nhà thương mại vài tỷ đồng thì bài toán gần như không khả thi nếu chỉ dựa vào tiền lương và tiết kiệm. Với mức thu nhập này, người mua phải chấp nhận một thực tế: không thể mua căn nhà mình thích trước, mà phải mua căn nhà phù hợp với khả năng tài chính trước. Đây cũng là lý do nhà ở xã hội, căn hộ giá vừa túi tiền và những khu vực có giá nhà thấp hơn đang trở thành lựa chọn thực tế hơn với nhóm người trẻ có thu nhập khoảng 15 triệu đồng/tháng.
Lương 15 triệu, mỗi tháng có thể dành bao nhiêu để mua nhà?
Giả sử một người có thu nhập thực nhận 15 triệu đồng/tháng. Nếu dành khoảng 30% thu nhập cho mục tiêu mua nhà, số tiền tích lũy được là khoảng 4,5 triệu đồng/tháng, tương đương 54 triệu đồng/năm. Nếu rất kỷ luật và nâng tỷ lệ tiết kiệm lên 40%, con số này là khoảng 6 triệu đồng/tháng, tương đương 72 triệu đồng/năm. Đây mới là phần tiền dành cho mua nhà, chưa tính các khoản phát sinh như cưới hỏi, bệnh tật, thất nghiệp, phương tiện đi lại hay hỗ trợ gia đình.
Vì vậy, bài toán không đơn giản là lấy giá nhà chia cho 15 triệu đồng. Phải tính trên số tiền thực sự có thể tích lũy mỗi tháng.
Hơn 10 ngân hàng giảm lãi suất, tung gói tín dụng ưu đãi ngày 18/8
Thủ tướng yêu cầu ngân hàng giảm thực chất lãi suất cho vay - hồi phục thị trường
Mua Bán Nhà Đất Bình Dương Uy Tín: Giá Ngộp, Pháp Lý Rõ Ràng Trên ChoNhaViet.com
Nếu mua nhà bằng tiền mặt thì sao?
Giả sử lấy một mức giá tham khảo 800 triệu đồng:
Tiết kiệm 4,5 triệu đồng/tháng: cần khoảng 14,8 năm.
Tiết kiệm 6 triệu đồng/tháng: cần khoảng 11,1 năm.
Tiết kiệm 7,5 triệu đồng/tháng: cần khoảng 8,9 năm.
Với căn nhà hoặc căn hộ giá 1,2 tỷ đồng:
Tiết kiệm 4,5 triệu đồng/tháng: khoảng 22,2 năm.
Tiết kiệm 6 triệu đồng/tháng: khoảng 16,7 năm.
Tiết kiệm 7,5 triệu đồng/tháng: khoảng 13,3 năm.
Đó là phép tính trong điều kiện giá nhà đứng yên và người mua không gặp biến cố tài chính.
Thực tế, giá bất động sản không đứng yên trong suốt 10-20 năm. Vì vậy, chờ đủ tiền để mua bằng tiền mặt không phải chiến lược phù hợp với phần lớn người có thu nhập 15 triệu đồng/tháng.
Nhà ở xã hội đang là một trong số ít cửa vào thực tế
Đây là điểm đáng chú ý nhất với người có thu nhập 15 triệu đồng.
Theo quy định hiện hành, từ ngày 7/4/2026, mức trần thu nhập của người độc thân thuộc nhóm đối tượng áp dụng để mua nhà ở xã hội được nâng lên 25 triệu đồng/tháng. Người đã kết hôn được xét tổng thu nhập của hai vợ chồng không quá 50 triệu đồng/tháng theo quy định hiện hành.
Như vậy, xét riêng về thu nhập, người có mức lương 15 triệu đồng/tháng không nằm ngoài nhóm có thể tiếp cận nhà ở xã hội.
Tất nhiên, thu nhập chỉ là một điều kiện. Người mua còn phải thuộc nhóm đối tượng được hưởng chính sách và đáp ứng các điều kiện về nhà ở theo quy định.
Về giá, Bộ Xây dựng từng công bố tại một dự án nhà ở xã hội ở Bình Dương mức giá khoảng 18-20 triệu đồng/m², tương đương khoảng 800 triệu đến 1,2 tỷ đồng/căn, tùy diện tích và vị trí. Đây là giá của dự án được nêu trong thông tin của cơ quan quản lý, không thể lấy làm giá chung cho toàn bộ thị trường Bình Dương.
Nhưng chỉ riêng con số này cũng cho thấy bài toán đã khác rất nhiều so với việc mua một căn nhà thương mại vài tỷ đồng.
Có 200 triệu đồng trong tay, bài toán bắt đầu khác
Giả sử một người lương 15 triệu đồng đã tích lũy được 200 triệu đồng và tìm một căn hộ giá 800 triệu đồng.
Nếu được ngân hàng chấp thuận khoản vay 600-640 triệu đồng, người mua không còn phải chờ thêm 10-15 năm để đủ tiền mua nhà.
Thay vào đó, bài toán chuyển thành:
Có đủ tiền ban đầu → vay phần còn thiếu → trả nợ hàng tháng → duy trì thu nhập ổn định.
Tuy nhiên, không nên hiểu rằng cứ có 200 triệu là có thể vay và mua ngay. Ngân hàng vẫn phải đánh giá hồ sơ, thu nhập, khả năng trả nợ, tài sản bảo đảm và các điều kiện liên quan.
Với chương trình cho vay nhà ở xã hội tại Ngân hàng Chính sách xã hội, lãi suất hiện được quy định ở mức 5,4%/năm.
Nếu lấy khoản vay 640 triệu đồng, thời hạn giả định 20 năm và tính theo phương thức trả góp đều với lãi suất 5,4%/năm, tiền trả hàng tháng vào khoảng 4,37 triệu đồng.
Con số này chưa bao gồm các chi phí sở hữu nhà khác và lãi suất thực tế của từng khoản vay có thể phụ thuộc vào điều kiện, thời hạn và phương thức tính của ngân hàng.
Với người thu nhập 15 triệu đồng, khoản trả nợ hơn 4 triệu đồng/tháng đã chiếm gần 30% thu nhập.
Đây là mức có thể tính toán được, nhưng không phải mức nhẹ nhàng.
Nếu người mua còn phải nuôi con, trả tiền thuê nhà trong thời gian chờ nhận nhà, nuôi xe, hỗ trợ gia đình hoặc đang có khoản vay khác thì áp lực sẽ tăng rất nhanh.
Sai lầm lớn nhất là cố mua căn nhà 2-3 tỷ đồng
Một người lương 15 triệu đồng nhưng muốn mua căn nhà 2 tỷ đồng bằng cách vay phần lớn số tiền còn thiếu sẽ phải đối mặt với áp lực trả nợ rất lớn.
Chưa kể tiền mua nhà không phải toàn bộ chi phí. Còn có nội thất, sửa chữa, phí liên quan đến giao dịch, chi phí chuyển vào ở, tiền gửi xe, quản lý, bảo trì và các khoản sinh hoạt hàng tháng. Nếu mỗi tháng phải dành phần lớn thu nhập để trả ngân hàng, chỉ cần một vài tháng thu nhập giảm là dòng tiền có thể lập tức mất cân đối.
Nhà mua được nhưng cuộc sống bị bóp nghẹt thì đó chưa phải một thương vụ tốt.
Với người lương 15 triệu đồng, mục tiêu hợp lý hơn là tìm sản phẩm có giá trị khoảng 800 triệu đến 1,2 tỷ đồng, đặc biệt nếu thuộc diện tiếp cận được nhà ở xã hội hoặc các chương trình tín dụng phù hợp.
Đây là vùng giá mà bài toán vốn tự có và khoản vay bắt đầu có thể tính toán được.
Vậy bao nhiêu năm nữa người lương 15 triệu mới mua được nhà?
Không có một con số chung cho tất cả mọi người.
Nhưng có thể hình dung theo ba trường hợp.
Trường hợp 1: Không vay, chỉ tiết kiệm
Nếu mỗi tháng để dành 4,5 triệu đồng, một căn nhà 800 triệu đồng cần gần 15 năm nếu giá không tăng.
Đây là phương án an toàn về nợ nhưng rất chậm.
Trường hợp 2: Tích lũy vốn ban đầu rồi vay
Nếu mỗi tháng tiết kiệm 5-6 triệu đồng, sau khoảng 3-4 năm có thể tích lũy được khoảng 180-290 triệu đồng, chưa tính khoản tiền phát sinh hoặc lợi tức từ tiền gửi.
Khi đó, nếu tìm được sản phẩm phù hợp và đủ điều kiện vay, người mua có thể rút ngắn đáng kể thời gian chờ.
Trường hợp 3: Hai vợ chồng cùng mua
Đây mới là bài toán dễ thở hơn.
Nếu tổng thu nhập gia đình tăng lên 25-30 triệu đồng/tháng và vẫn giữ được tỷ lệ tiết kiệm tốt, khả năng tích lũy vốn ban đầu sẽ nhanh hơn rất nhiều.
Khi đó, một căn hộ khoảng 800 triệu đến 1,2 tỷ đồng không còn là mục tiêu quá xa.
Điều người lương 15 triệu cần quan tâm không phải là “bao giờ giá nhà giảm”
Nhiều người đang chờ giá nhà giảm mạnh mới mua. Nhưng với người có thu nhập 15 triệu đồng, chờ thị trường giảm không phải lúc nào cũng giải quyết được vấn đề. Nếu căn nhà giảm 10% nhưng thu nhập của người mua không tăng, khả năng tích lũy vẫn rất chậm. Ngược lại, nếu thu nhập tăng từ 15 triệu lên 20-25 triệu đồng trong vài năm, bài toán mua nhà có thể thay đổi hoàn toàn.
Kết luận: Lương 15 triệu vẫn có cửa mua nhà, nhưng phải đổi cách chơi
Nếu mục tiêu là một căn nhà phố đẹp, vị trí tốt, giá vài tỷ đồng thì lương 15 triệu đồng/tháng gần như chưa đủ sức mua nếu chỉ dựa vào một nguồn thu nhập.
Nhưng nếu mục tiêu chuyển sang căn hộ hoặc nhà ở xã hội trong khoảng giá phù hợp, tích lũy trước một khoản vốn ban đầu và sử dụng khoản vay ở mức có thể trả được hàng tháng, cơ hội sẽ thực tế hơn.
Điểm mấu chốt không phải là cố mua nhà càng sớm càng tốt.
Mục tiêu đúng là mua căn nhà mà sau khi ký hợp đồng, mình vẫn còn tiền để sống.
Với người lương 15 triệu đồng, một kế hoạch thực tế có thể là:
3-4 năm đầu: tích lũy vốn → tăng thu nhập → tìm sản phẩm dưới khả năng tài chính → vay ở mức vừa sức → giữ lại quỹ dự phòng.
Nếu làm được bốn việc này, giấc mơ mua nhà ở Bình Dương không còn là câu chuyện “bao giờ mới đủ tiền”, mà trở thành một bài toán tài chính có thể tính được.
Nguồn tham khảo
- CafeFhttps://cafef.vn/luong-15-trieu-dong-thang-moi-nam-duoc-sep-uu-ai-tang-10-thu-nhap-nguoi-tre-van-khoc-rong-khi-biet-phai-den-tuoi-u60-moi-du-tien-mua-nha-ha-noi-188260603160236976.chn
- Thư Viện Pháp Luậthttps://thuvienphapluat.vn/banan/tin-tuc/nguoi-co-thu-nhap-duoi-15-trieu-dongthang-moi-duoc-mua-nha-o-xa-hoi-11043.html
Tin đăng tại Bình Phước
Các tin đang hoạt động được liên kết theo taxonomy địa lý của bài viết.
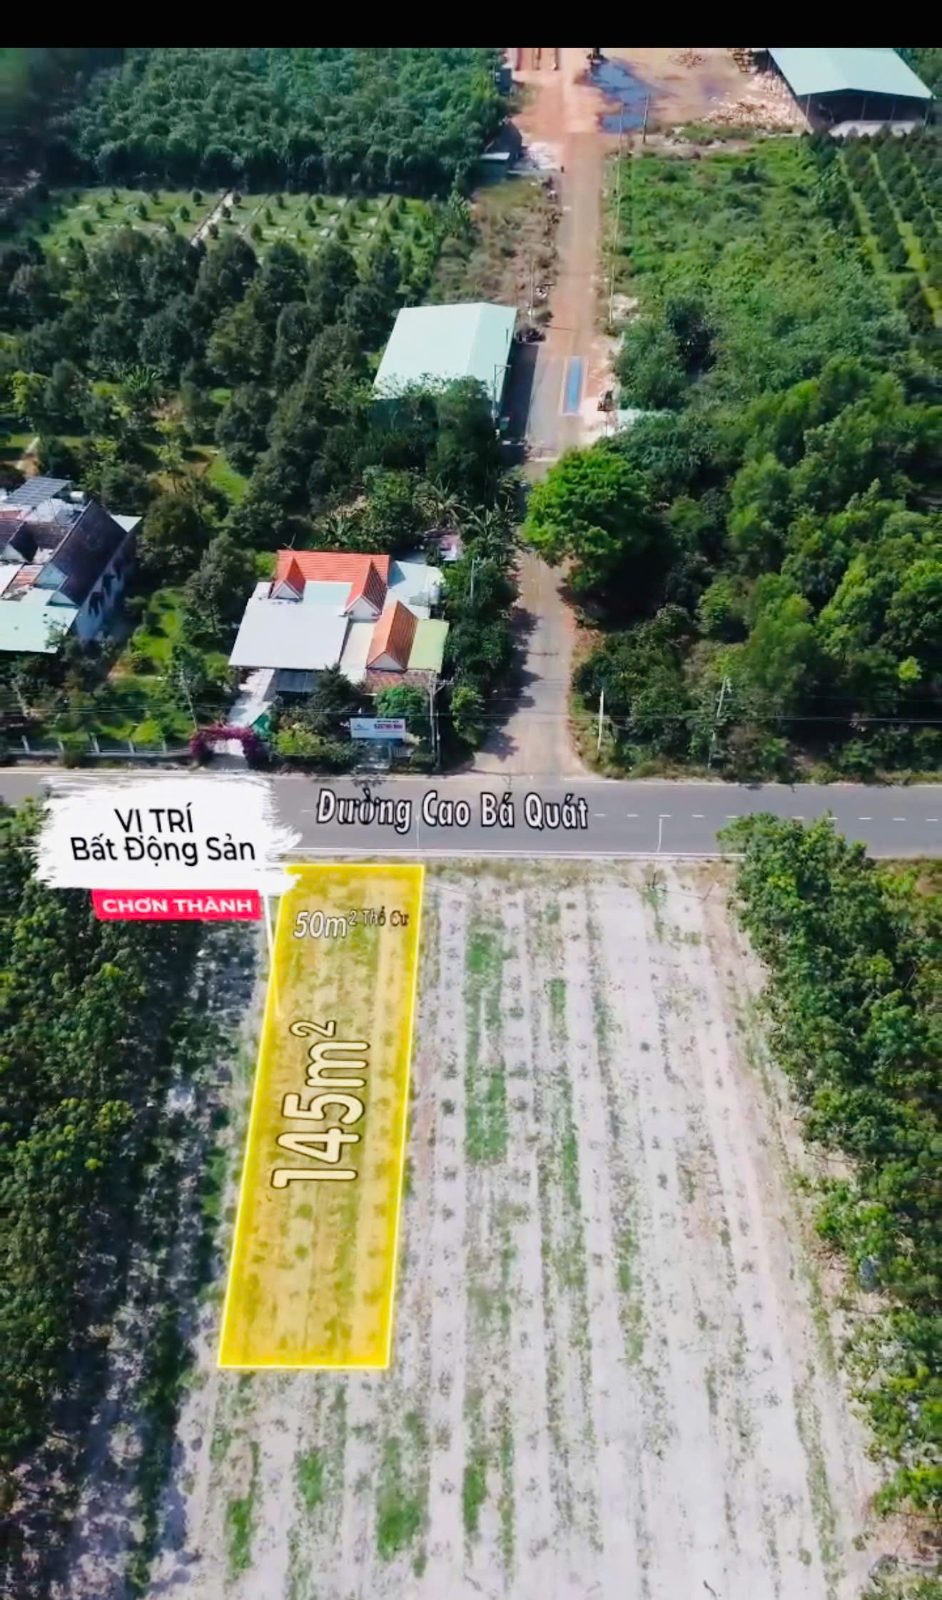
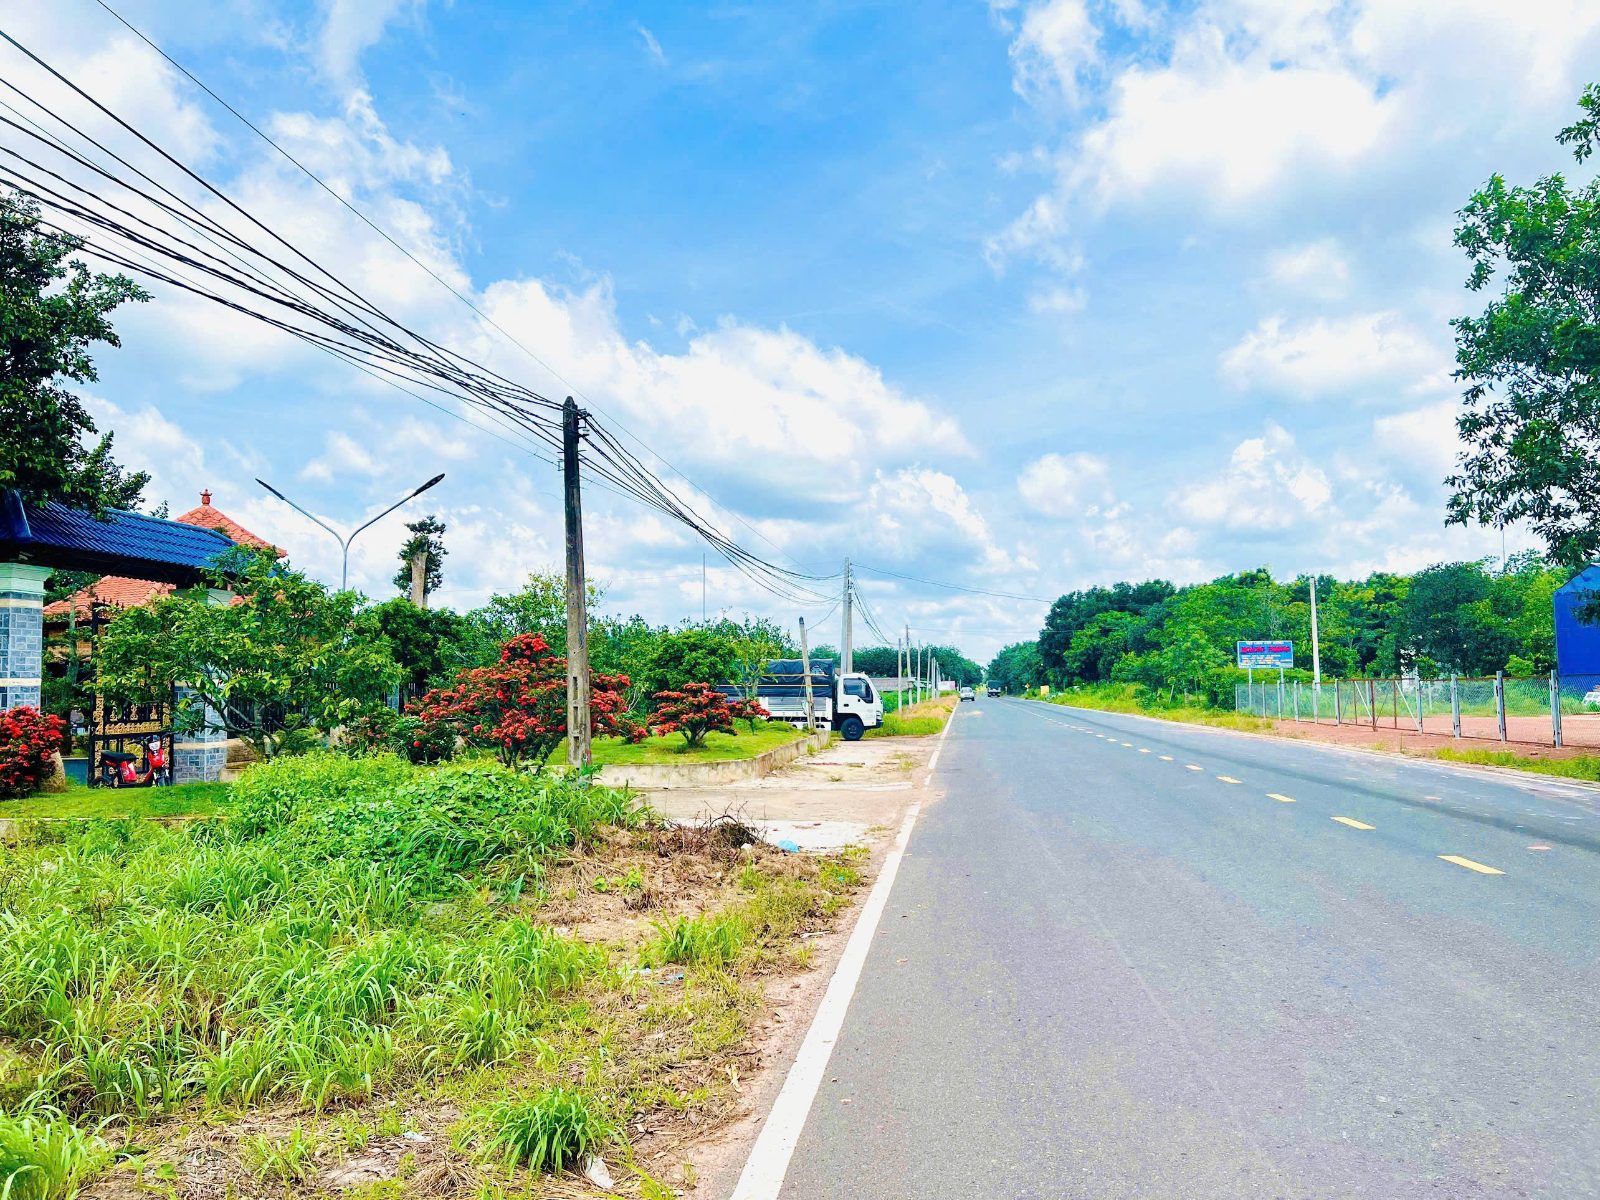
Bán 2 nền đất liền kề đường cao bá quát - vị trí đẹp, giá chỉ 790 triệu
790 triệu
290 m²
≈ 2,7 triệu/m²
Đường Cao Bá Quát, Minh Hưng, Chơn Thành, Bình Phước
- Pháp lý: Sổ hồng
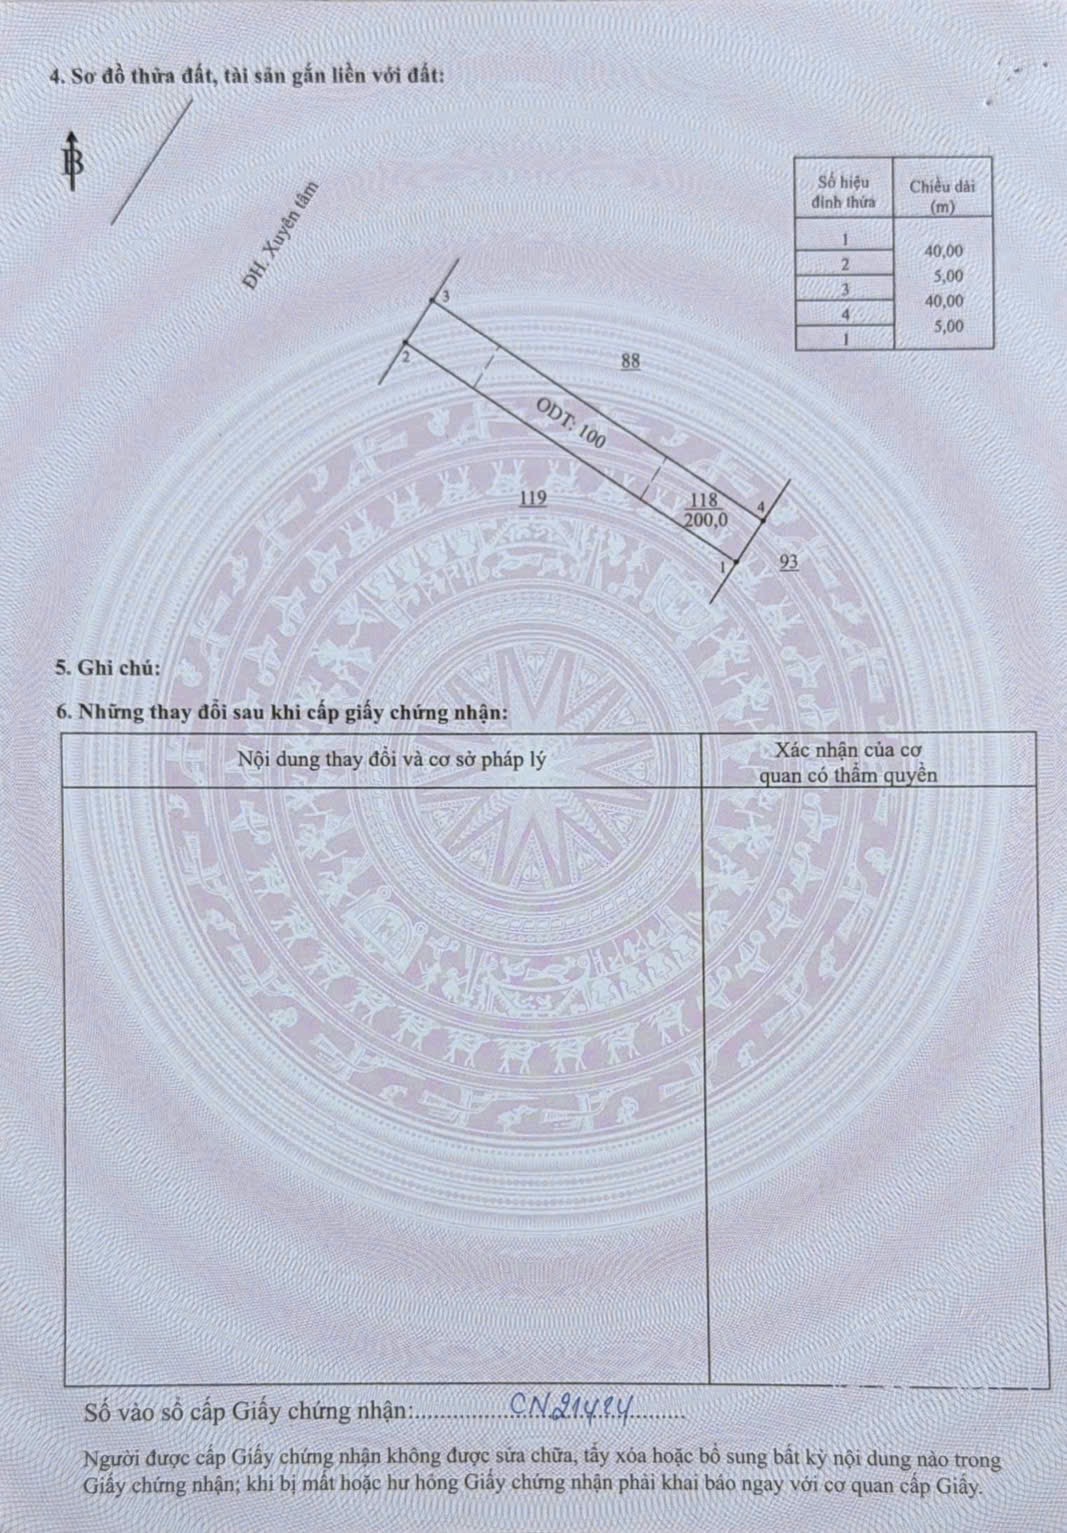
Đất mặt tiền xuyên tâm 32m đang lên nhựa sát KCN tân tiến
340 triệu
200 m²
≈ 1,7 triệu/m²
Quân Y, Tân Lợi, Đồng Phú, Bình Phước
- Pháp lý: Sổ hồng
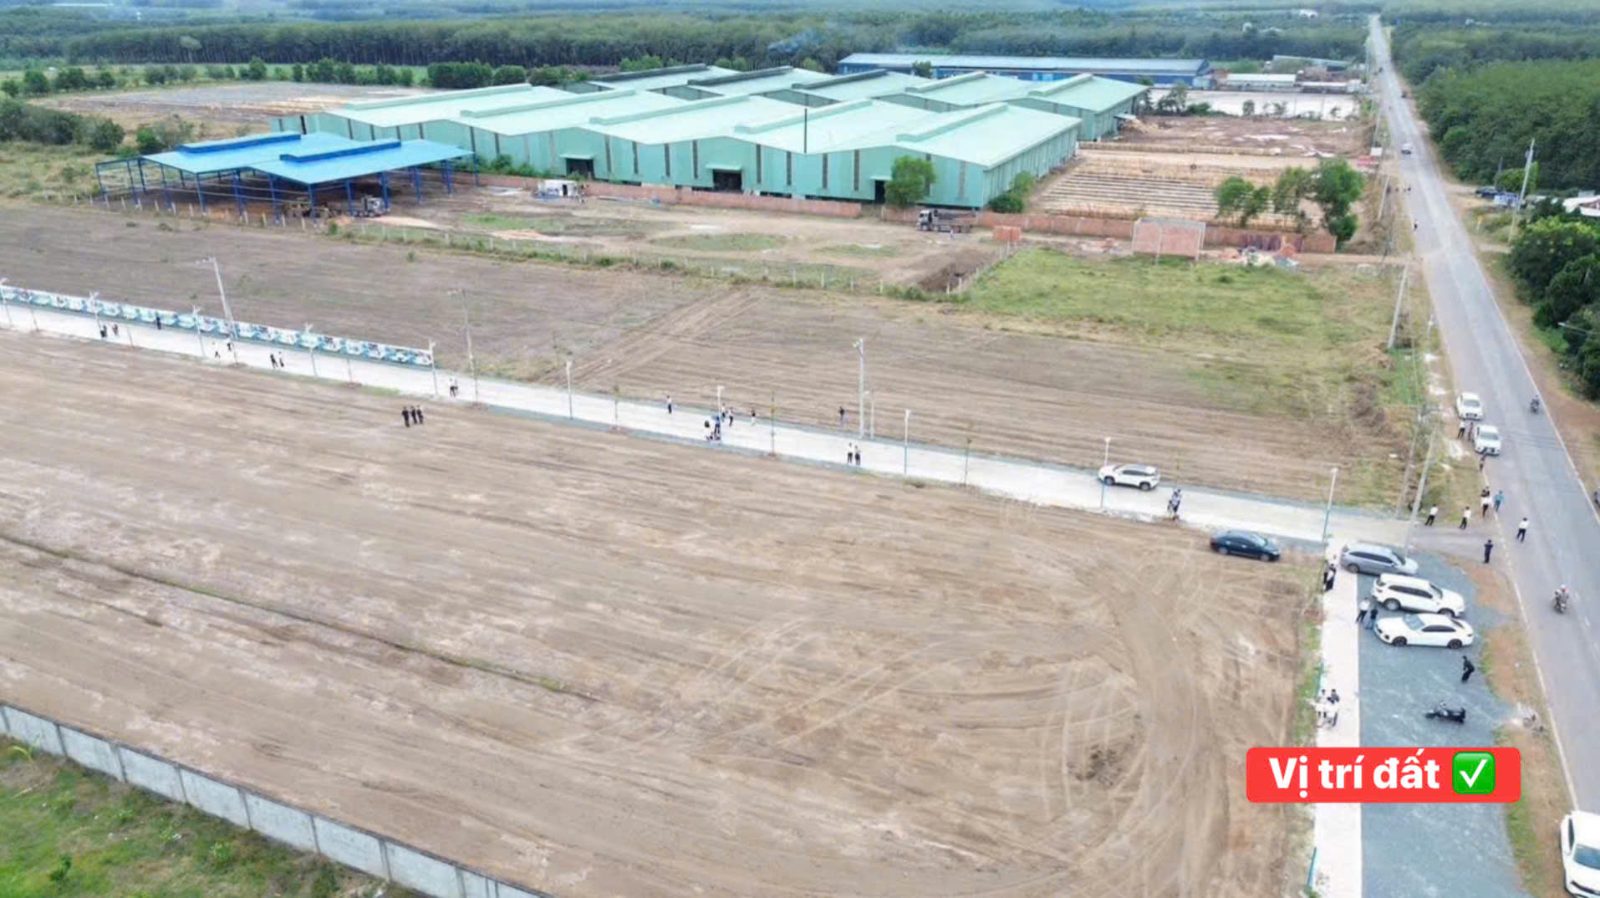
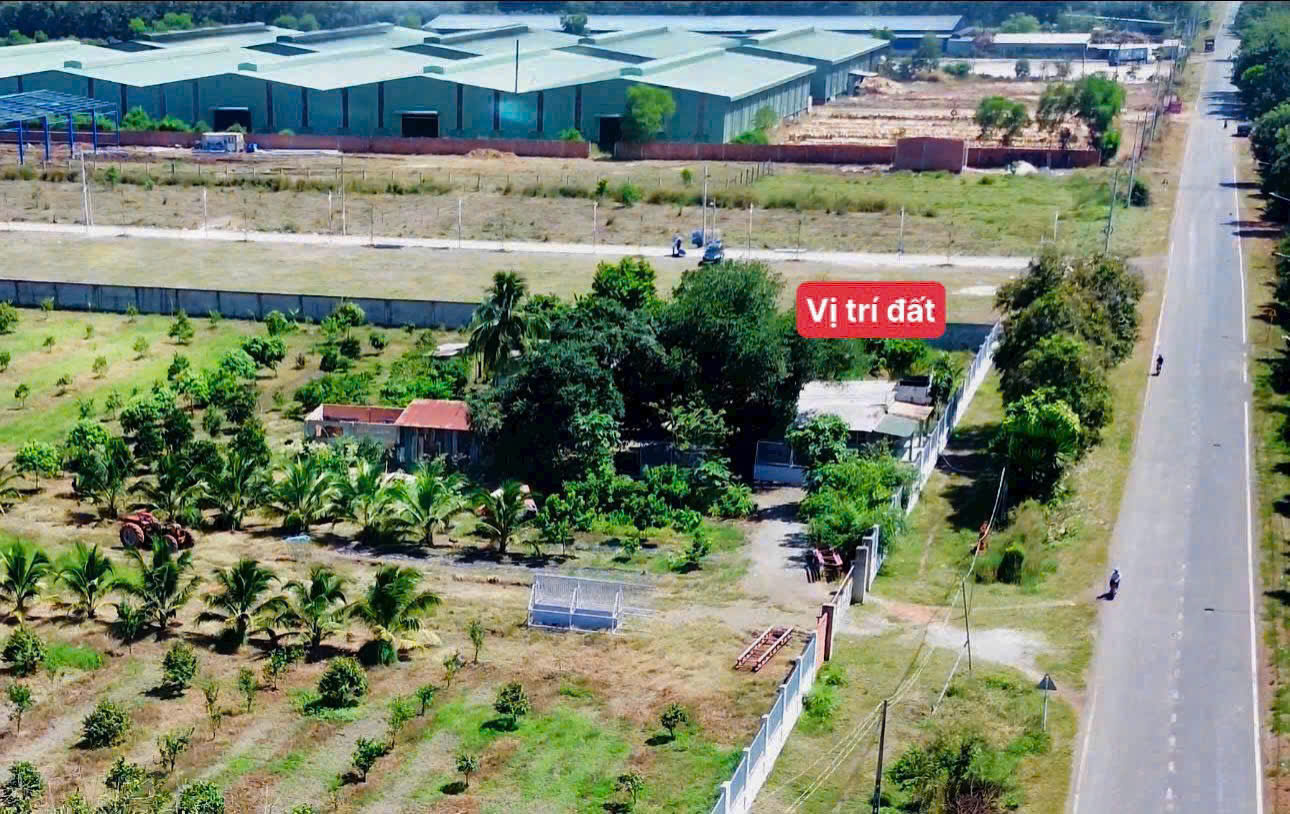
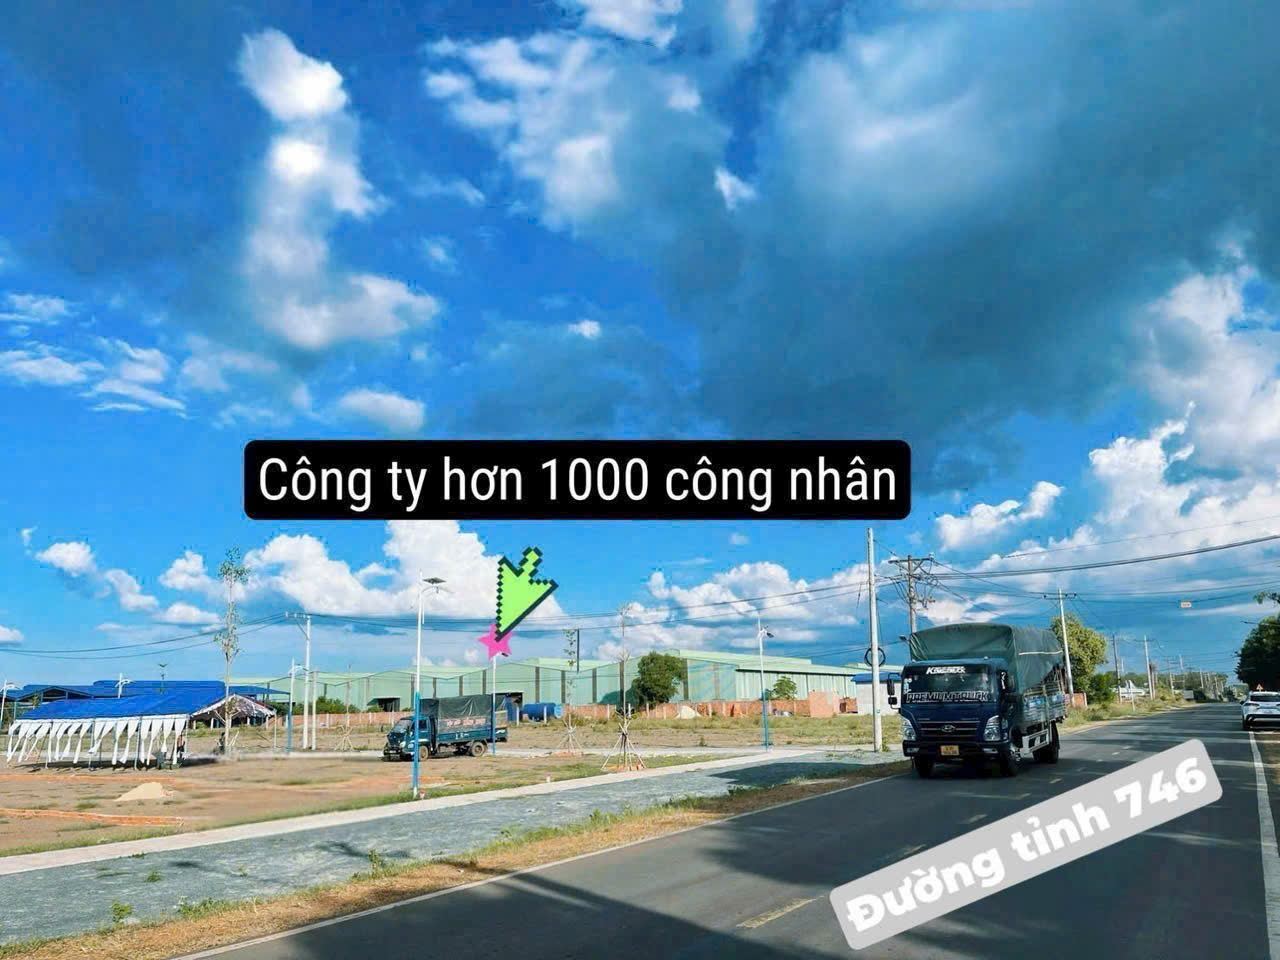
4500m2 - mặt tiền đường DT756 - QL14
460 triệu
4.500 m²
≈ 0,1 triệu/m²
Đường DT756B, Minh Lập, Chơn Thành, Bình Phước
- Pháp lý: Sổ hồng
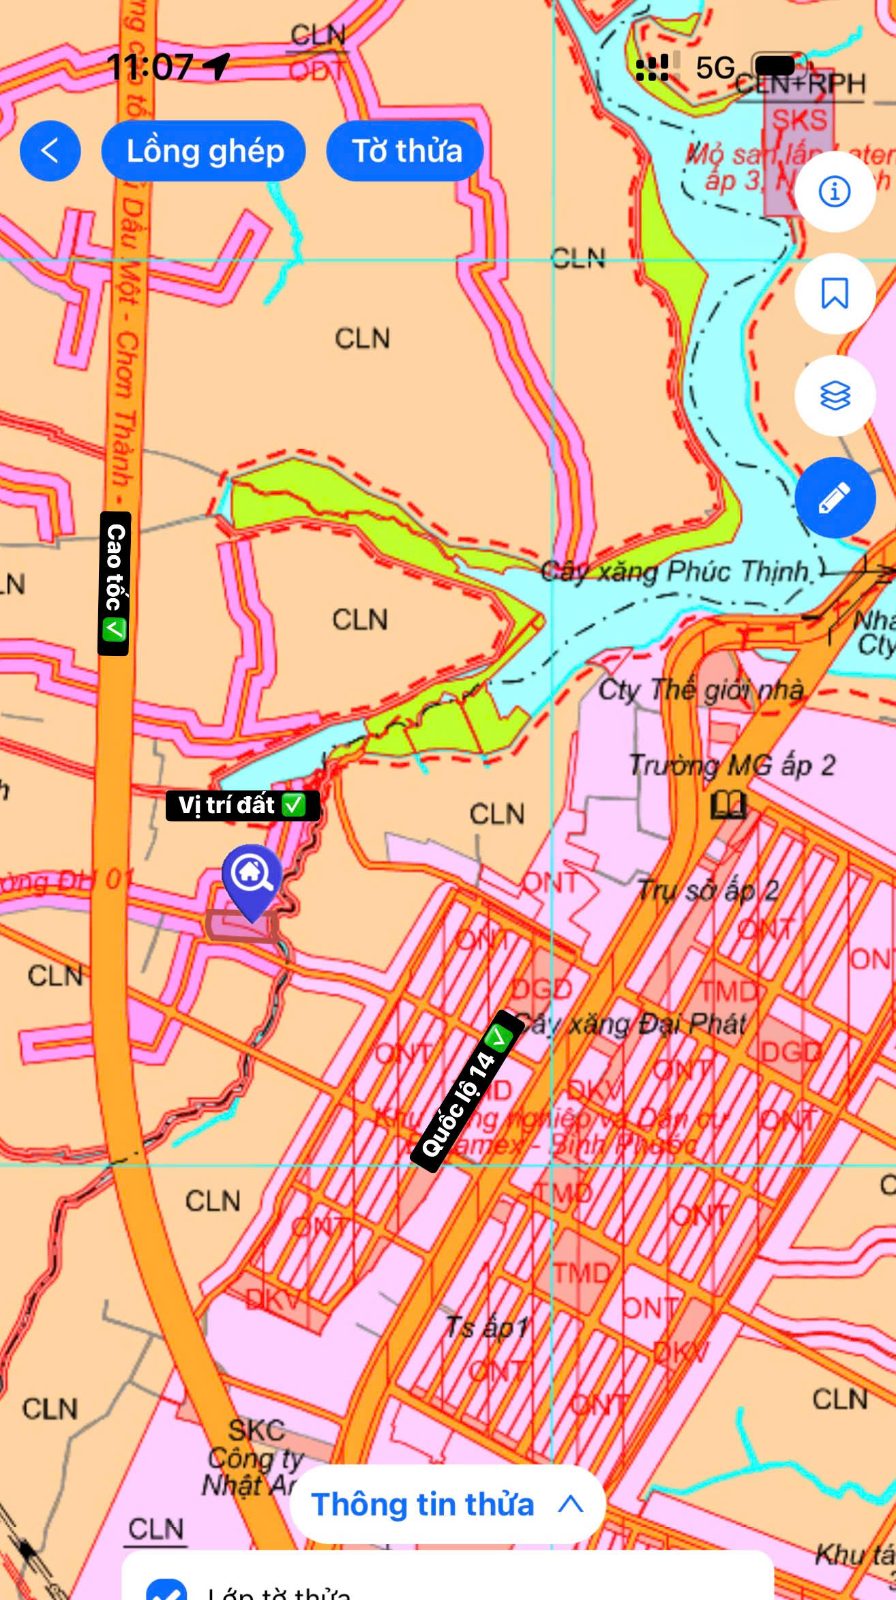
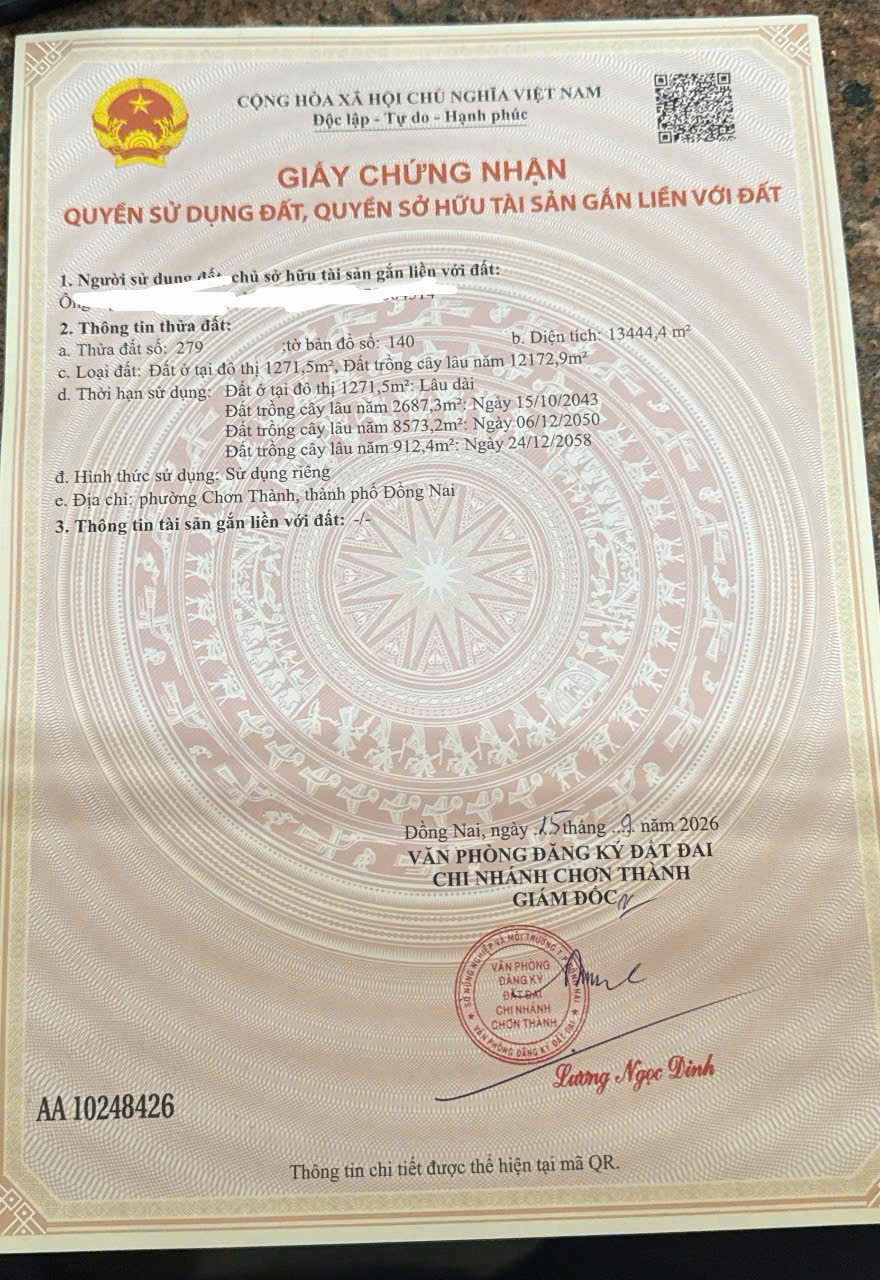
10m ngang 750m2 vip nhất Becamex - công chứng dài hạn
585 triệu
750 m²
≈ 0,8 triệu/m²
Khu phố Minh Thành, Minh Thành, Chơn Thành, Bình Phước
- Pháp lý: Sổ hồng
Đọc tiếp
Bài viết liên quan
Khám phá thêm các nội dung cùng chủ đề và vừa được cập nhật.
Metro Suối Tiên – Thủ Dầu Một: Tuyến đường sắt đô thị kết nối trung tâm Bình Dương với TP.HCM
Metro Thành phố mới Bình Dương – Suối Tiên dài khoảng 30–33 km, dự kiến 19 nhà ga, kết nối trung tâm Bình Dương với Metro số 1 TP.HCM. Tuyến được kỳ vọng tăng kết nối vùng, thúc đẩy đô thị và bất động sản quanh các nhà ga.
Metro Thành phố mới Bình Dương – Suối Tiên: Hướng tuyến và 19 nhà ga được công bố
Tuyến Metro Thành phố mới Bình Dương – Suối Tiên đang được nghiên cứu với chiều dài khoảng 30,66 km, gồm 19 nhà ga trên cao, đi qua 7 phường và kết nối mạng lưới đường sắt đô thị TP.HCM – Đồng Nai.
Chợ Nhà Việt – Nền Tảng Tìm Kiếm, Mua Bán Bất Động Sản Tại Việt Nam
Chợ Nhà Việt (chonhaviet.com) là nền tảng bất động sản trực tuyến hướng đến nhu cầu tìm kiếm nhà đất, mua bán bất động sản và cập nhật kiến thức thị trường. Website ưu tiên thông tin tại Bình Dương, Bình Phước, Đồng Nai và TP.HCM, hỗ trợ người mua, người bán tiếp cận thông tin thuận tiện hơn.
Bạn cần tư vấn về bất động sản?
Đội ngũ chuyên gia sẵn sàng hỗ trợ bạn 7:00 – 21:00
Gọi ngay: 0767 666 636